AI株の売りが2日続いた。10月30日、ナスダックは−3.60%、半導体指数SOXは−7.2%と報じられている。前日のAlphabet/アルファベット(−12.6%)に続き、10月29日の引け後に決算を出したAmazon/アマゾン、Intel/インテル、SanDisk/サンディスクも売られた。3社とも、一部で予想を上回っていた。
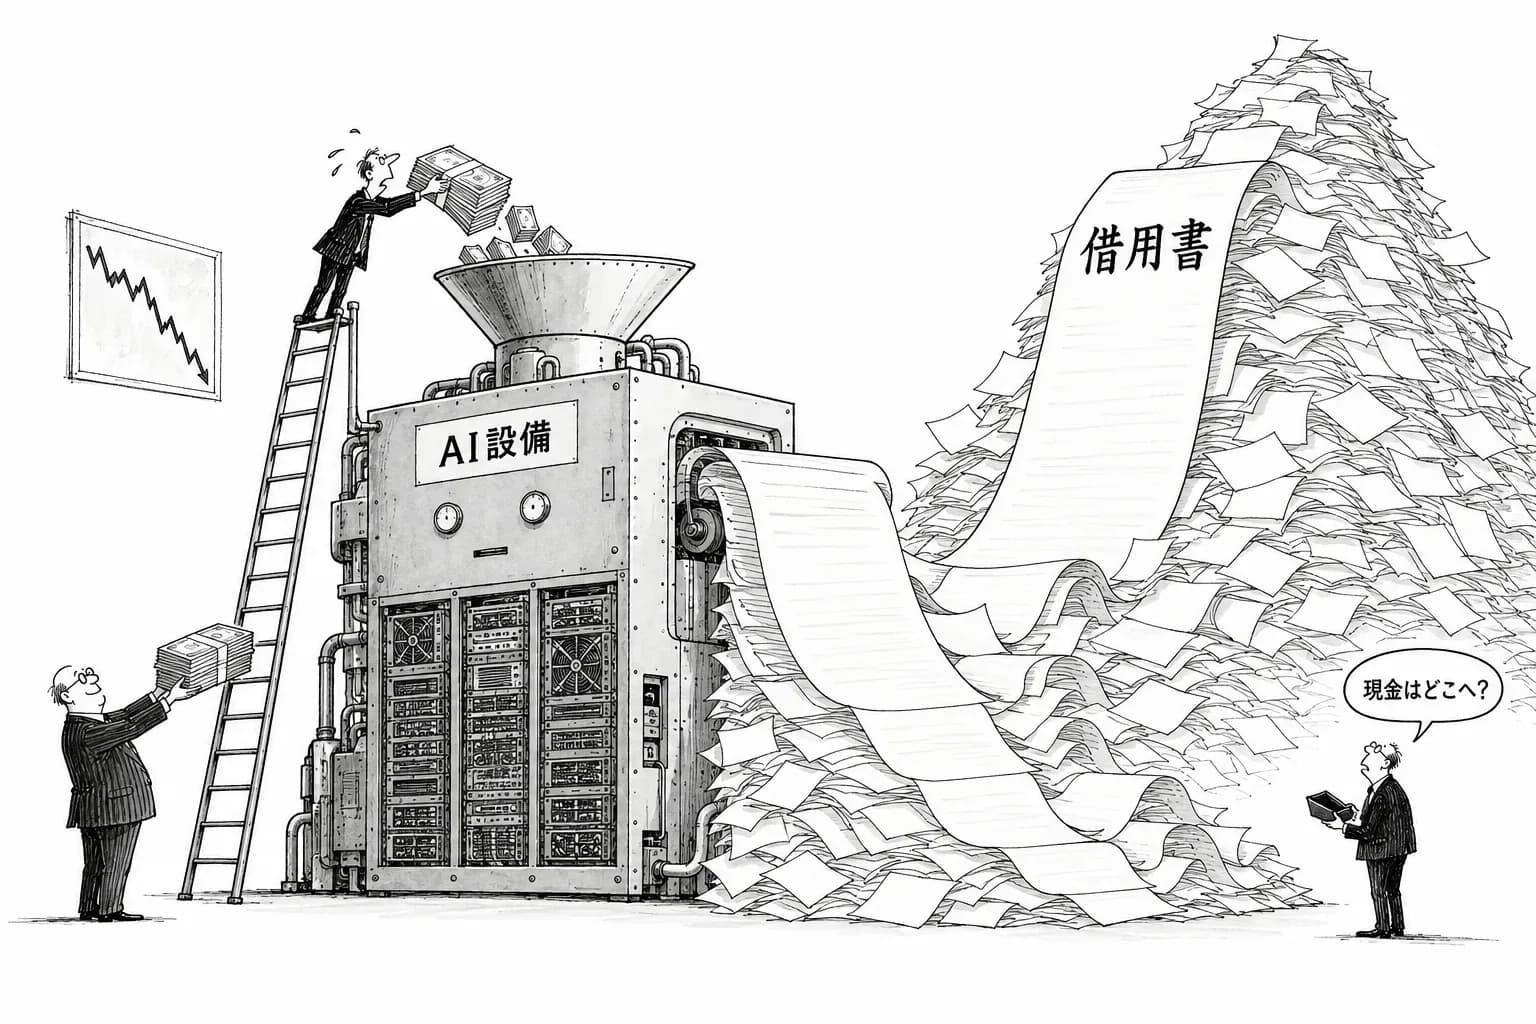
3社に共通するのは、よい数字が株価を支えなかったことだ。AWSは+39.3%で、約5年で最も速い伸びだった。一方で、Amazonの7〜9月期の設備の購入は772.6億ドル(8-K、一次情報)で、過去12か月のフリーキャッシュフローは−424億ドルに落ちた。市場の関心は、伸びているかどうかから、設備投資が現金に変わるかどうかに移ったとみられる。同じ48時間に、Microsoft/マイクロソフトは2017年以来初めてドル建ての社債250億ドルを出した。NVIDIA/エヌビディアがNscale/エヌスケールの借金を保証する交渉をしているとも報じられた。設備投資の資金は、手元の現金から借入と保証へ移りつつある。その途中で、株主が先に疑い始めた。きょうの構図はこれである。
ラボの側に、大きな新しいモデルはない。目立ったのは2つ。4大ラボが、AIの学習を断る共通の印を受け入れたこと。Epoch AI/エポックAIが、公開モデルでFirefoxの修正から攻撃のコードを作れると示したこと。
市場:売られたのは「よい決算」
Intelの7〜9月期の売上は165億ドル(+21%)で、見通しの範囲に入った。だが10〜12月期の売上の見通しは150億〜160億ドルで、予想の約170.7億ドルを大きく下回った(決算発表、一次情報)。主な理由は、10月14日にイスラエルのFab 28で起きた爆発で、生産が約2週間止まった。株価は約−28〜31%で、1974年以来の下げと伝えられる。詳細はIntel見通し急落、半導体で1兆ドル消失と報道で報じた。
Amazonの詳細はAWSは39%増、Amazonの現金は424億ドル流出に譲り、ここでは2点だけ書く。1点目。Amazonは2026年の設備投資を約2,200億ドルに据え置いた。9か月の純額1,722億ドルを引くと、10〜12月期に残るのは約480億ドルで、7〜9月期の759億ドルとは大きく合わない。2027年については『かなり多く使う』と言うだけで、金額は出していない。2点目。10-Qによると、Anthropic/アンソロピックの転換社債の公正価値は1,462億ドルで、うち1,403億ドルはまだ実現していない評価益だ。まだ始まっていないリースも1,649億ドルある。ラボへの出資の評価益、借入、簿外のリースが同時に膨らんでいる。なお、APが伝えた『設備に948億ドル』は、取り消せない購入の約束(947.59億ドル)と取り違えたものとみられる。
メモリも同じだった。SanDiskは売上110億ドル(前年比+378%)、非GAAPの粗利益率85.1%で見通しを上回り、1株を8株に分けるとも発表した。それでも株価は約−14%だった。値上がりが頂点に近いという見方が広がったとみられる。Samsung/サムスンは決算の説明会でも、HBMの売上の金額を出さなかった。
売りのすべてがAIのせいではない。中東の情勢でブレントは112.86ドルに上がった。Binanceから約63億ドルが盗まれ、ビットコインは約−5%と報じられた。
【訂正】前回、10月29日のServiceNowの下げを−20%前後と書いたが、終値では−27%で、上場以来最悪の日だった。同じ週に、ServiceNowの置き換えを売り込むServal/サーバルが、評価額30億ドルで1.5億ドルを集めた。AIがSaaSを食うという不安に、売られる側と買われる側の両方で値段がついた。
【解決】Microsoftの『約1,700億ドル』は、2026暦年の設備投資の見通しだった。外部のGPUの容量の納入が遅れ、約1,750億ドルから下げた。この遅れが、CoreWeave(11月9日)とNebius(11月10日)の決算にどう出るかが次の焦点になる。両社の株価は、10月だけで−36%と−33%だ。NVIDIAの保証の交渉(The Informationの報道、50億ドル超とみられ、まだ署名していない)は、Anthropic向けのMonarchの第2期460MWの資金になる。決まれば、NVIDIAは同じ案件で、チップの売り手、株主、借金の保証人を兼ねる。
上場を控えたAnthropicの格付けでも、見方が割れた。FTを引く速報によると、Blackstoneは投資家に、上場後の格付けはダブルBになりそうだと伝えたという。懐疑の側のEd Zitron/エド・ジトロンは、上場で集めたかったのが5億ドルだけのWeWorkでもBB−だったと指摘し、どう正当化するのか分からないと書いた。評価の側のAswath Damodaran/アスワス・ダモダラン(10月28日)は、価値を1.475兆ドルとみる。計算資源の約束の約4,720億ドルを借金として扱い、BB+は本当のリスクを映していると論じた。1.25兆ドル以下でなければ買わないという。
ラボと研究
OpenAI、Google、Microsoft、Anthropicが、学習を断るrobots.txtの印『__usage_ai-training』を受け入れた。会社ごとのクローラーに別々に書く必要がなくなり、学習に使うことと、答えの根拠に使うことを分けて扱う。ただし始める時期は報道によるとばらばらで、Microsoftは2027年2月1日、Googleは2027年中だ。OpenAIの発表のページは403で読めず、中身は二次情報で確かめた。Anthropicのnewsのページには、この件の投稿が見当たらない。詳細は4大ラボ、AI学習を断る印を1つに 始める時期はばらばらで報じた。
Epoch AIは、Z.aiのオープンウェイトのGLM 5.3を使い、Firefoxの6つの版すべてで、公開された修正から動く攻撃のコードを作った(一次情報)。どれも、利用者に更新が届く前に終わった。費用は1版あたり約1,000ドルで、同じやり方はChromeでは失敗した。サイバーの論争に欠けていた、お金に直した数字の一部になる。ただし数えているのは攻撃の費用で、被害額ではない。詳細は公開モデルでFirefoxの修正から攻撃 1版約1,000ドルで報じた。
Cohere/コヒアは、カナダ政府から最大16億カナダドルの出資を受ける(首相府、一次情報。本社をカナダに置くことなどが条件)。あわせて、AISLEを買って『Cohere Cyber』にし、12か月以内に同盟国の仲間とフロンティアの規模の学習を始めると打ち出した。オープンなモデルのトークンの7割超が中国のモデルだと強調する一方で、Qwenとデータの持ち出しの件には触れていない。米国でも中国でもないラボが、国の資本でフロンティアに向かう。
OpenAIは、2026年7〜9月期に警察などへの通報が200件を超えたと初めて公表した。詳細はOpenAI、警察などへの通報200件超を初めて公表で報じた。
前回からの論点。Gemini 4 Carbonのモデルカードも、Frontier Safety Frameworkの報告も、まだない。サイバーのCCLを越えたと認める発言も見つからない。ETHの反証については、openai/mathにPR #4が取り込まれたが、別の結果のファイル名を直したもので、ETHとは関係がない。蒸留の報道では、ソウル経済(二次情報)が、Anthropicの対策の後、DeepSeekとMoonshotの取り出しはGPT-6 Astraに移ったと伝えた。両社は答えていない。なお、Anthropicの『Scaling Misuse Detection with Self-Assessment』は10月30日の新着として出回ったが、ページの日付は10月16日だ。
思想・議論
AIによる経済学の監査の論争で、監査された当人のGabriel Zucman/ガブリエル・ズックマンが反論した(X、10月29日)。MuskとCowenを名指しし、攻撃がカリフォルニア州の富裕税の投票の6日前に来たと指摘した。監査を『人工知能の醜悪な使い方であり、茶番だ』と呼び、専門家の確認がないことを問題にした。自分たちのコードとデータは公開されているとも書いた。監査の側のTyler Cowen/タイラー・コーエンは、Zucmanに直接は答えていない。代わりに、指摘を『重大な欠陥』53点と『争いのある重大な選択』94点に分けた改訂版を紹介した。ただし、プロンプトもコードもはっきりとは公開していない。公開の度合いでは、監査された側が、監査した側を上回っている。Saezは黙っている。詳細はAI監査された当人のZucmanが反論、論争は税の投票へで報じた。
安全の陣営の内側では、Jan Kulveit/ヤン・クルベイトがLessWrongに『Microdosing the spirit of Anthropic』を出した。ラボの中の人の見方は、一つずつなら筋が通る。だが合わせると、会社の得になる組み合わせになっているという。理由は悪意ではなく、選ばれ方と周りの圧力だとし、ラボを辞める人が増え、入る人が減るべきだと書いた。ラボの側からの答えはまだない。別の投稿は、OpenAIのMission Advisory Councilが実際に何なのかを問うた。この会は、解雇された研究者3人の手紙の宛先の一つだ。OpenAIのBoaz Barakが、会は指導部に助言する上級の社員でできていると答え、もっと透明にすると約束した。
止めるか、ペースを合わせるかの論争では、止める側のGeoffrey Irving(10月28日)が、まずAnthropicかOpenAIが単独で止めるべきだと書いた。ペースを合わせる側にあるのは、Amodeiが9月に出したペース配分の案だ。窓内に新しい応酬はない。【解決】Altmanの『アラインメントは思ったより易しかった』は、スタンフォード大学経営大学院の対談での発言だった。Transformerの週次はこれを逆に『難しかった』と書いており、その版は採らない。
倫理批判の側では、Brian MerchantとParis Marxが、データセンターへの反対を『政治で最も党派を超えた争点』と呼んだ。地元に建てることに75%が反対しているという。実際に10月29日、イリノイ州タズウェル郡とフロリダ州マーティン郡で建設の停止が効力を持った。一方、アイオワ州スー郡は停止を解いて規則を作り、受け入れる側に回った。
政策・防衛
カナダとEUの首脳会談の共同声明は、『AIシステムの適合性評価の結果』の相互承認をめざすと書いた(一次情報)。EU以外のG7の国が、EUのAI法の適合の結果につながる道を求めたのは初めてになる。ただし『めざす』という約束で、合意ではない。カナダはEuroHPCにも加わる。Cohereへの出資とあわせ、カナダは計算資源と規則の両方で、米国の外に足場を作っている。
米FCCは、相互の承認がない国の試験所を締め出す命令を3対0で採ったと報じられた(Reutersの配信)。実際には中国本土のすべてが対象になる。2025年にFCCの認証を申請した機器の82%は、中国の試験所が試験していた。中国の商務部は10月30日、『すでに対抗措置をとった』と述べ、米国が撤回しなければさらに措置をとると警告した。米中のハードウェアの認証の鎖で、これまでで最も大きな切り離しになる。防衛では、Salesforce/セールスフォースが、通信が切れやすい場所向けの兵站のソフトを持つRune Technologiesを買う。金額は明かしていない。
動きがなかったところ
最も目立つ沈黙は、バブル論の側だ。Alphabetが上場以来最悪の下げを記録し、Intelが急落した2日間に、Gary Marcus/ゲイリー・マーカスはSubstackにもBlueskyにも投稿しなかった。Ed Zitronにも新しい論考はない。反対の極の加速派(Andreessen、Verdon、Sacks)も、S-1、格付け、株の売りに何も発信していない。両極が黙り、市場の数字だけが語った2日間だった。『普通の技術』派のNarayananとKapoorも、10月19日を最後に投稿がない。
ラボでは、Anthropic、Google DeepMind、Meta、xAI、中国の主なラボに新しい公開はない。METRと英国のAISIにも動きはない。お金の面では、Anthropicの価格の幅を書いたS-1/Aがまだ出ていない。OpenAIの1.25兆ドルで最大300億ドルの調達は、投資家の期限とされた10月30日を過ぎたが、署名も払い込みも確かめられない。政策では、AUTOWARCOMのProject Agincourtの計画が、10月30日の期限に出たという報道がない。止まったこと自体が知らせになる。
来週は、11月2日にPalantir、3日に中間選挙とAMDの決算、4日にArmとQualcommの決算がある。その先の11月9日にCoreWeave、10日にNebiusの決算が来る。設備投資が現金に変わるかという問いが最も鋭く試されるのは、ネオクラウドの決算だろう。