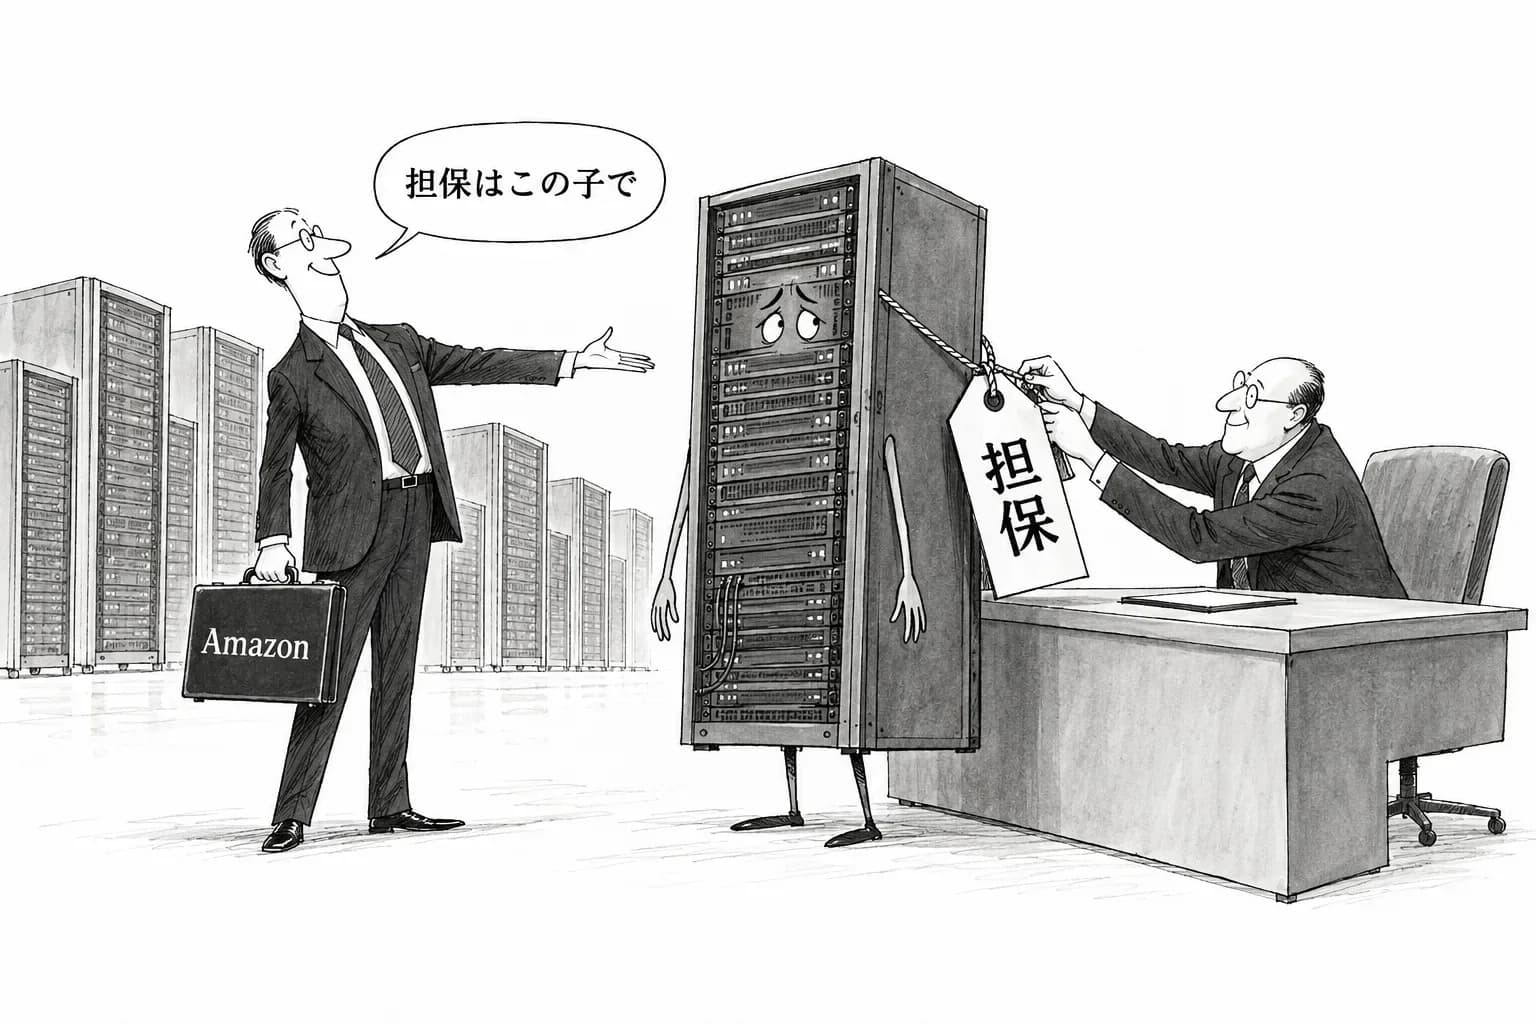
Amazon が10月末に SEC に出した2026年7〜9月期の四半期報告書(10-Q)に、借入の枠が1つ載っていた。買う設備そのものを担保にして、最大約800億ドルまで借りられる。Bloomberg は10月30日の記事で、これを AI の資金にあてる「サプライヤーの融資枠」と呼んだ。
Amazon は世界でいちばん稼ぐ会社の1つで、これまで AI のデータセンターの費用はおもに営業で生んだ現金でまかなってきた。その Amazon が、サーバーなどの設備を担保に入れて借りる仕組みを用意した。AI の設備投資の資金は、手元の現金だけでなく、売り手から借りる形に近い借金にも頼り始めている。
10-Q に載っていたこと
10-Q で分かるのは、枠が最大約800億ドルであることと、担保が枠を使って取得する設備そのものであることだ。設備を買うためのお金を、その設備を担保に借りる。住宅ローンと同じ組み立てで、データセンターの中身の機械に当てはめた形になる。
Bloomberg の見出しは「サプライヤーの融資枠」で、お金の流れに設備の売り手の側がかかわることを示している。ただし、この記事を書いた時点では、次の点を書類と報道の本文で確かめられていない。すでに引き出した額、金利と返済の期限、貸し手と売り手がどの会社か、何を「設備」として数えるのか。ここは報道ベースの説明で、確かめたあとで改める。
なぜ「売り手から借りる」に近いのか
ふつうの社債なら、買い手は市場から借りたお金で好きな売り手から買う。売り手融資では、売り手の側(または売り手と組む金融機関)が、自分の製品を買ってもらうためにお金を用意する。売り手は売上を早く立てられ、買い手は現金を出さずに設備を手に入れられる。設備が担保なので、貸し手は会社の信用だけでなく、機械そのものの値打ちにも頼る。
危ういところもそこにある。GPU とその周りの機械は、世代が替わるたびに値打ちが下がる。担保の値打ちが借りた額より早く下がれば、貸し手は会社の信用に頼るしかなくなる。売り手の側は、自分で貸したお金で自分の製品を買ってもらうことになり、需要がどこまで本物かが見えにくくなる。Amazon の信用は高いので、すぐに問題になる話ではない。それでも、AI の需要を支えるお金の一部が、設備の売り手から出る形になってきたことに変わりはない。
数字が合わない設備投資
この枠が出てきたのは、設備投資の数字がまだ説明されていない時期だった。Amazon の7〜9月期の設備投資は759億ドルである。会社が示している2026年の設備投資は約2,200億ドルで、ここから逆算すると、10〜12月期は約480億ドルに落ちることになる。7〜9月期の水準からみて、この落ち方は不自然だ。
考えられる説明は2つある。1つは、約2,200億ドルという見通しが古いままであること。もう1つは、数える範囲が違うことだ。たとえば、リースや融資で手に入れた設備を現金の設備投資に入れるかどうかで、数字は大きく変わる。今回の枠のように設備を担保に借りて取得すると、現金の流れのうえでは設備投資と借入が別の行に分かれて見える可能性がある。どちらの説明が正しいかは、Amazon がまだはっきり答えていない。決算説明会の記録とあわせて、2027年の設備投資の額も含めて追う論点になる。
Amazon だけではない
大手が設備の資金を借金で補う動きは、ここ数週間で続いている。Microsoft は250億ドルの社債を出した。NVIDIA が、Anthropic 向けの計算資源を作る Nscale の借金を保証するかどうかも問われている。Broadcom による保証や、SpaceX と Apollo の400億ドルのように、売り手の保証や特別目的会社(SPV)を使って、借金を買い手の貸借対照表の外に置く仕組みも増えている。いずれも、現金で払える額を設備投資が上回り始めたことを示す。
Amazon の枠はその中でも規模が大きい。最大約800億ドルは、Amazon の7〜9月期1四半期分の設備投資を上回る。現金をいちばん多く持つ会社の1つが、この規模の枠を書類に載せたことの意味は大きい。
市場は、AI の設備投資にお金がどこまで続くかに神経質になっている。ナスダックは直近の2日で−1.4%、−3.6%と下げた。設備の売り手がお金を出す形は、短期には需要を支えるが、需要が鈍ったときには売り手と貸し手の両方に跳ね返る。
まだ分からないこと
確かめるべき点は4つある。枠のうちどれだけを引き出したのか。貸し手と、かかわる売り手はどの会社か。金利、期限、担保の評価のしかた。そして、この借入で取得する設備を、Amazon が設備投資の数字にどう数えるのか。最後の点は、2026年の約2,200億ドルの見通しと10〜12月期の数字が合わない件に、そのままつながる。