【追記 2026年11月2日 5:55】新華社の記事を読み直し、次のように直しました。①「輸出の総額、輸入、貿易収支は確かめられていない」と書いていましたが、新華社の記事に載っていました。総額1,152.8億ドル(9月の過去最高に次ぐ2番目)、輸入727.8億ドル、貿易黒字425.0億ドルを足し、半導体が輸出に占める割合と増えた分の内訳を計算し直しました。②「1974年以来の伸び」は新華社の記事には無く、Investing.com などの表現でした。出どころの書き方を直しました。
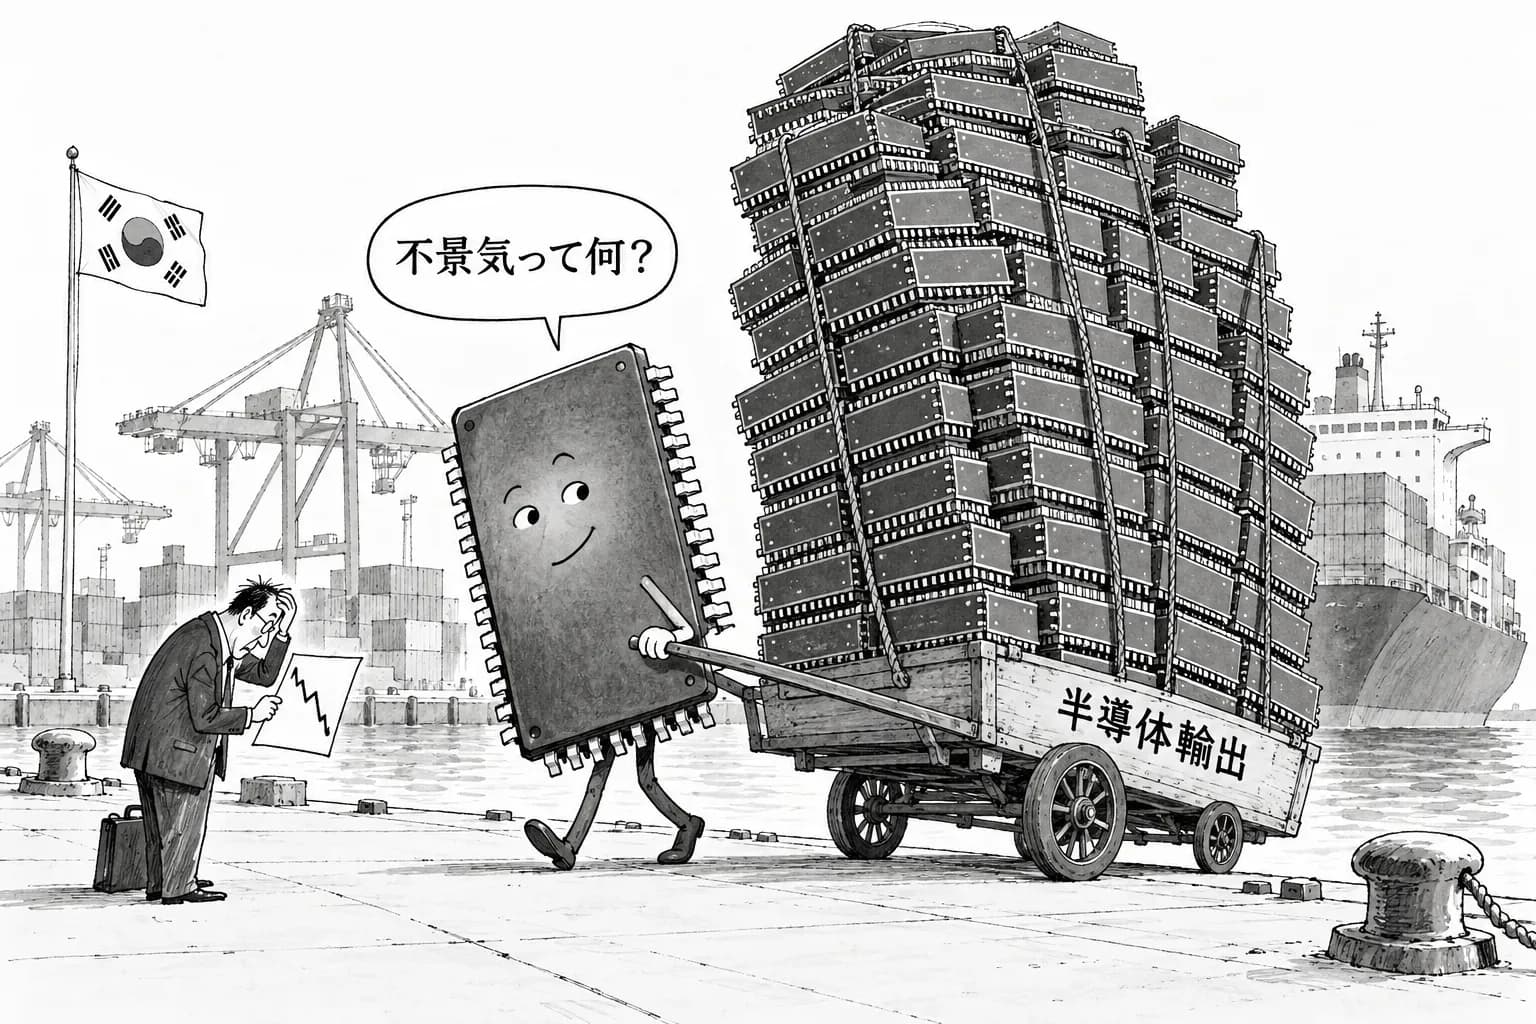
韓国の10月の輸出が、前年同月より93.7%増えたと報じられている。中国の国営通信社の新華社の英語版が11月1日に伝えた。Investing.com などは、1974年以来の伸びだと伝えた。けん引したのは半導体で、輸出額は前年の3.6倍の564億ドルに達したと伝えられる。
新華社によれば、輸出の総額は1,152.8億ドルで、9月の過去最高(1,211億ドル)に次ぐ2番目の額だった。輸入は36.0%増の727.8億ドルで、貿易黒字は425.0億ドルになった。1〜10月の輸出の累計は9,300億ドルである。この記事は報道ベースである。韓国の産業通商資源部の元の発表は読めておらず、数字はすべて新華社の記事による。品目ごと、行き先ごとの内訳は確かめられていない。
数字の大きさ
半導体が3.6倍で564億ドルなら、前年10月の半導体の輸出は、計算するとおよそ157億ドルになる。1か月で約400億ドル増えたことになる。同じように計算すると、前年10月の輸出の総額はおよそ595億ドルで、1年で約558億ドル増えた。このうち約7割にあたる約407億ドルが半導体の増えた分である。半導体は、10月の輸出のおよそ49%を占めた。
報道には、伸びのうち値段の上がった分と、出荷の量が増えた分の内訳がない。メモリは、品物が足りなくなると値段が大きく動く。このため、3.6倍という数字は、そのまま出荷の量が3.6倍になったという意味にはならない。HBM と汎用の DRAM、NAND の内訳も出ていない。
売りの週に出た数字
この数字が出たのは、AI の株が大きく売られた週である。10月30日の終値は、ナスダックが−2.86%、S&P500 が−1.82%、半導体の株を集めた SOX が−7.2%だった。市場が疑っているのは、AI のインフラへのお金がこの先も続くかどうかである。
信用の側にも不安が出ている。WSJ は10月30日、CoreWeave、Nebius、Nscale が社債を出せていないと報じた(一次の記事は確かめていない)。S&P は Meta の格付けの見通しをネガティブにした。OpenAI の調達の目標は約200億ドルに下がり、約束された額は約110億ドルと伝えられている。
それでも、メモリを作る国から出ていく品物の額は、まだ伸びている。株と社債の市場が先を疑う一方で、データセンターを作る側の注文は、10月の時点では落ちていない。この2つが食い違っていることが、今回の数字の意味である。
メモリの不足と、韓国に向かう動き
需要の強さを示す動きは、ほかにも報じられている。Bloomberg によれば、OpenAI の Altman は10月31日、韓国の龍仁で Samsung の幹部約50人と会った。メモリの供給と AI のインフラが話題だったという。メモリの不足がさらに深まるなかで、AI の会社のトップが自分で供給元を回っていることになる。
計算資源の増え方も、まだ速い。Epoch AI の10月29日の分析では、AI の計算資源の四半期ごとの増設は、2024年から年に約2.5倍のペースで増えた。H100 に換算すると、2024年1〜3月期の80万から、2026年4〜6月期の630万になった。ただし Epoch は、伸びが鈍る兆しがあるとも書いている。
まだ分からないこと
輸出の数字は、すでに決まった注文と出荷の結果である。株の売りや社債を出せないことが、いつ、どれだけ注文に響くかは、この数字からは読めない。次に見るべき点は次のとおり。
第1に、11月の決算である。AMD と Super Micro(11月3日)、Arm と Qualcomm(11月4日)、CoreWeave(11月9日)、Nebius(11月10日)が、データセンターへの投資の計画を変えるかどうか。
第2に、韓国の11月の輸出の数字である。メモリの値段が頂点に近いという見方もある。値上がりが止まったとき、量の伸びだけで同じ勢いが続くかが分かる。
第3に、産業通商資源部の元の発表である。品目と行き先の内訳、値段と量の分け方が出れば、AI のメモリの需要がどこから来ているのかを、もっとはっきり言える。