世界VC投資の61%がAIへ、日本は1%未満という乖離
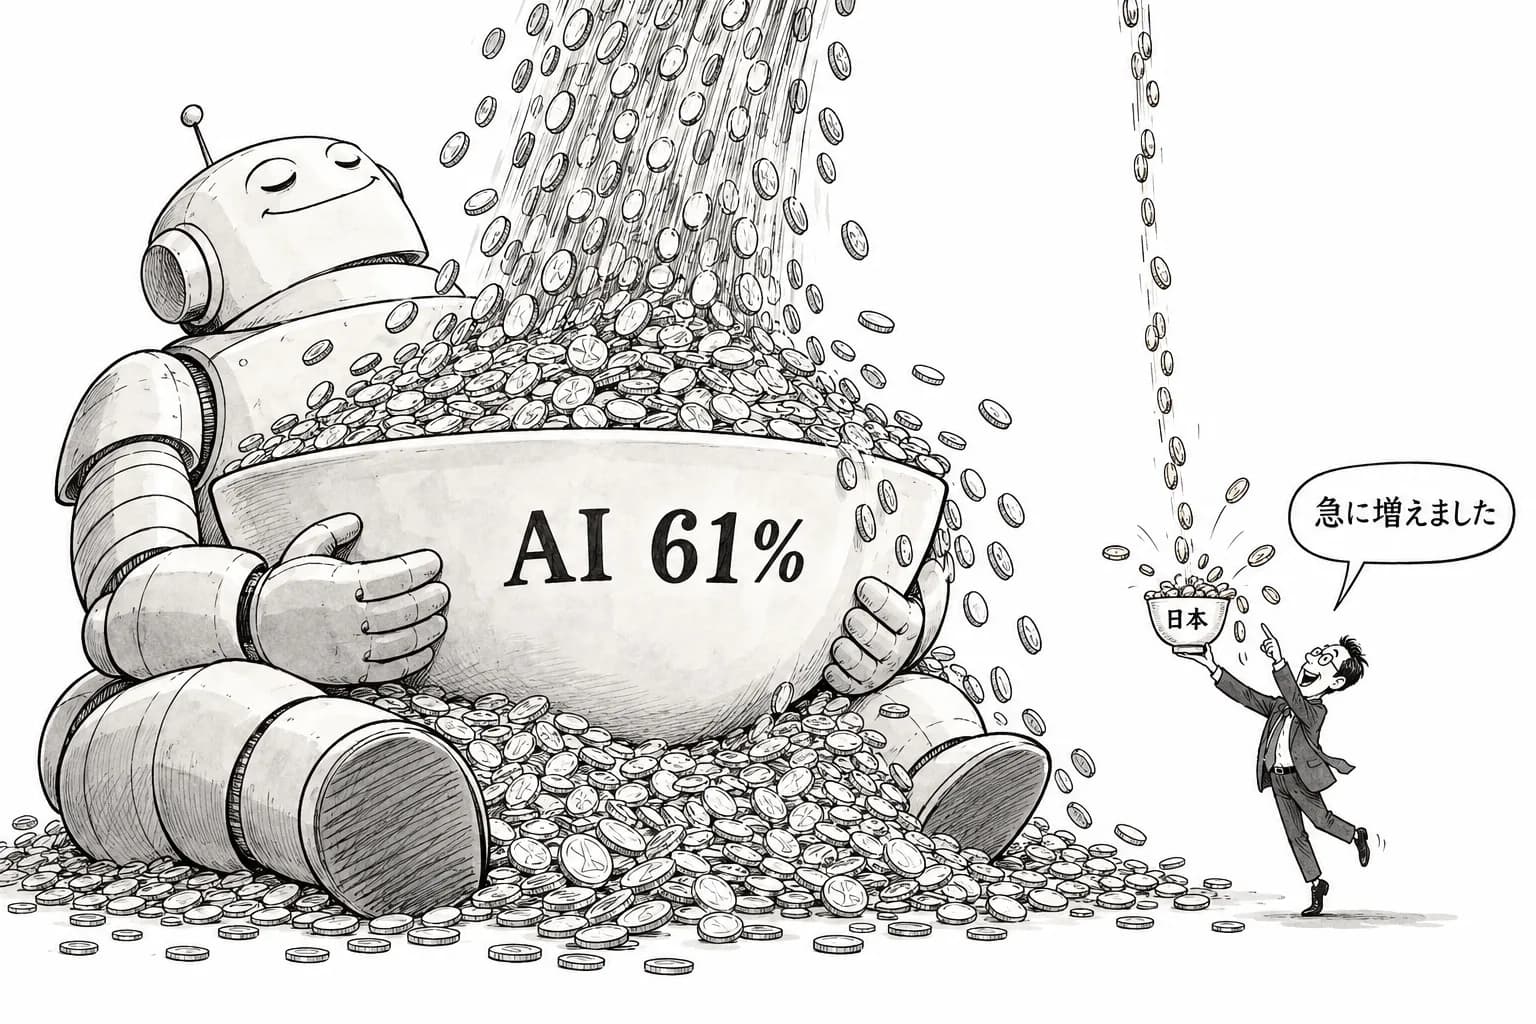
OECDが2026年2月17日に公表した政策動向報告によれば、2025年の世界のベンチャーキャピタル(VC)投資総額のうちAI関連企業への投資が過半数の61%を占め、金額にして2587億ドルに達した。3年前の水準である30%から倍増した計算であり、NewsPicksの解説記事はこれを「選択と集中の極限化」と評している。特筆すべきは1億ドル超のメガディールが投資総額の73%を占め、うちAIインフラ領域だけで1093億ドルが投じられている点で、資金の重心は「AIで何を作るか」から「AIを動かす基盤を誰が握るか」へと完全に移行したとみられる。
一方で日本経済新聞は、2025年のAI関連企業への世界投資額2679億ドル(前年比8割増、日本円換算約42兆円)のうち、日本は世界シェアの1%にも満たないと報じた。日本経済新聞によれば投資先の大半は米国企業が占め、首位は生成AI「ChatGPT」を開発するOpenAIだった。世界全体のVC投資が30%増の5113億ドルに膨らむ中、日本の存在感の薄さが際立つ格好だ。
2025年Q4に見えた反転の兆し
だが直近四半期のデータには変化の兆しもある。KPMGの「Venture Pulse Q4 2025」日本語抄訳版によれば、2025年第4四半期のアジア全体のVC投資は2474件・214億ドルとなり、中国が引き続き低調に推移する一方、インド・日本・オーストラリアでは前四半期から顕著な増加が確認された。KPMGは「日本でのベンチャーキャピタル投資は好調な四半期に」と明記しており、AIイネーブルメント(自動化・産業実装支援)がアジア全域で最優先投資領域になりつつあると分析する。
個別案件を見ても、日本発では物流ロボティクス企業のMujinが235億円(約1.55億ドル)を調達したことがKPMGの英語版レポートに記載されている。同時期にはオーストラリアのFirmus Technologiesが5.41億ドル、中国のDidi Autonomous Drivingが2.8億ドルを調達するなど、アジア各国でAI関連の大型ラウンドが相次いだ。KPMGは2026年第1四半期以降、上場維持基準の見直しによって日本ではIPOを目指すスタートアップが減少する一方、戦略的買収や企業支援型のエグジット(M&A)がエコシステムでより大きな役割を果たすと予測している。
国内スタートアップ全体は横ばい、AI集中の米国とは対照的
STARTUP DB Mediaの2025年上半期レポートによれば、日本の国内スタートアップの資金調達金額は速報値で3810億円と、前年同期比26.2%減にとどまり、調達社数も1209社(同24.7%減)と回復基調にはない。一方で米国ではPitchBookのデータとして、2025年第1四半期時点でAIへの資金調達額が全体の約7割に達したことが紹介されており、日本と米国のAI集中度の差は依然として大きい。同レポートはIPO件数が低調な一方、買収(M&A)件数は増加傾向にあると指摘し、EXIT環境の変化がエコシステム全体に波及しつつあることを示唆している。
日系VC現場の実感:二極化とAIネイティブ領域の拡大
techblitzが実施した日系VCへのアンケート調査では、現場の温度感がより具体的に語られている。ジャフコは「資金調達額の二極化が進んだ1年」だったとし、AIを基盤に産業固有の課題を解く企業や市場構造自体を再定義するモデルでは、数十億円から400億円規模に至る大型ラウンドも見られたと振り返る。一方でアーリーからグロースにかけては、投資家が企業価値や成長計画をより慎重に見極める傾向が強まっているという。ジェネシア・ベンチャーズはAIの急速な進化によりシードVCの投資可能領域自体が拡大したと分析し、4号ファンドを立ち上げて積極的な新規投資を進めていること、国内投資先の8割以上でプレシード・シード期に初回投資を実行していることを明らかにした。
中長期予測とCVC・海外連携の役割
調査会社レポートオーシャンの予測では、日本のVC投資市場規模は2025年の235億ドルから2035年には943億ドルへ、年平均成長率(CAGR)16.71%で約4倍に拡大するとされる。同レポートはディープテック・AI・ロボティクスが最大の投資セグメントになるとし、政府政策とコーポレート・ベンチャーキャピタル(CVC)が市場成長の主要な原動力になると分析する。実際、博報堂DYホールディングスは米ニューハンプシャー州拠点のAlumni Ventures(2014年設立、累計16億ドル超を2万5000人以上の投資家から調達し1800社超に投資)と共同ファンドを設立し、AI・ディープテック・ライフサイエンス領域での日米連携を進めている。こうしたCVCを通じた海外ネットワークへのアクセスは、自前でAIインフラを持てない日本企業にとって現実的な選択肢になりつつある。
まとめ:自前主義からの脱却が問われる局面
世界のAI関連VC投資が2587億ドル規模でメガディールに集中する構図の中、日本が世界シェア1%未満という現実は当面変わらないだろう。しかし2025年Q4に見られた前四半期比の投資増加、Mujinのような個別大型調達、上場基準見直しに伴うM&A活発化の予測は、日本市場が量的な劣勢を質的な戦略転換で補おうとしている兆候とも読める。産業応用力とオペレーション品質を強みに、AIインフラは海外に委ね、その上のアプリケーション層や産業特化型ソリューションで勝負するという構図が、今後の日本のVC戦略の軸になっていきそうだ。