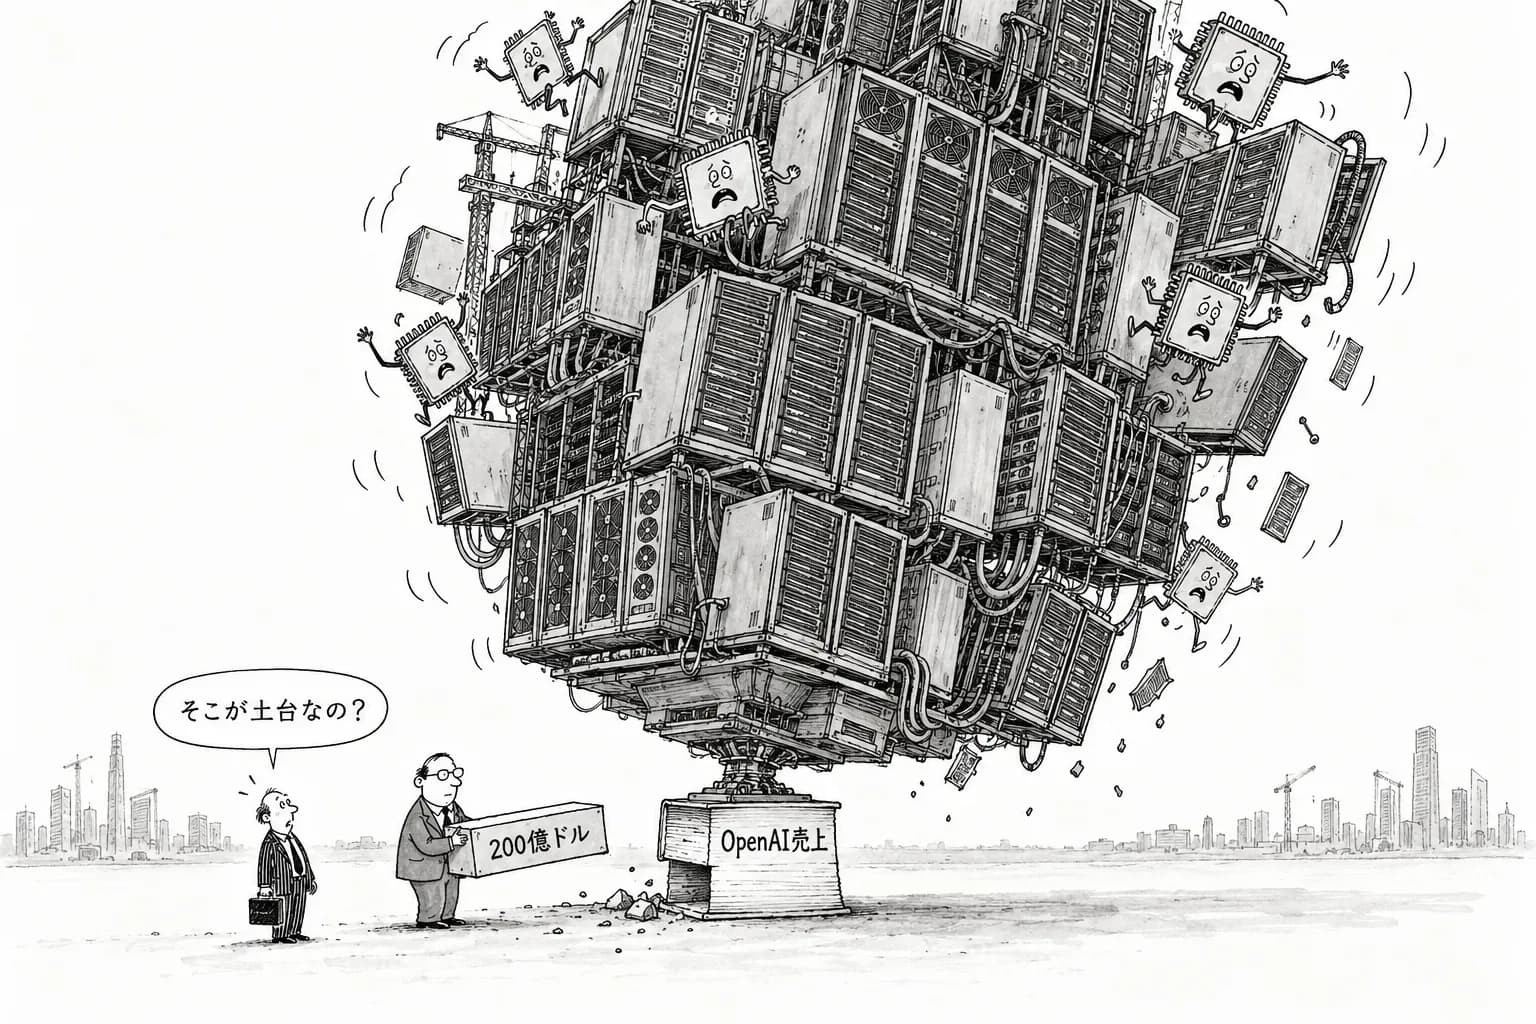
OpenAI の年換算の売上は、これまで広く報じられ、投資家に示されてきた額より約200億ドル少ない。英 Financial Times(FT)がそう報じたと、TechCrunch や MarketScreener が10月8日に伝えた。OpenAI は非上場で、売上を公式には開示していない。この数字も、一次情報ではなく報道によるものである。
それでも市場の反応は早かった。10月8日の米国市場では、OpenAI の計算需要を当て込んで借金で設備を広げてきた銘柄がまとめて売られた。24/7 Wall St. によれば、CoreWeave が約7%、Nebius が約6%、Oracle が約5%下げた。半導体株も売られたと報じられている。1社の売上についての報道1本で、AI の設備投資を支える銘柄が一斉に下げたことになる。
報じられた内容:約200億ドルの差
各社の報道によれば、FT が問題にしているのは、OpenAI の足元の年換算の売上と、これまで投資家向けに示されてきた水準との差である。MarketScreener は見出しで、その差を「以前の投資家向けのシグナルより200億ドル低い」と表現した。TechCrunch は「以前の見通しより200億ドル少ない」と書いている。
注意すべき点が2つある。1つは、比べている「元の数字」も、もともと OpenAI が公式に出したものではなく、報道や投資家向けの資料を通じて広まった額だということである。もう1つは、OpenAI がこの報道を認めたとも、否定したとも確認できていないことである。評価額や契約額は、報道と実際の開示が大きく食い違ったことがこれまでにもある。この200億ドルという差も、OpenAI が一次情報を出すまでは確定した数字として扱えない。
それでも市場が動いたのは、数字の正確さより、その向きのほうが重かったからだと考えられる。OpenAI の売上は、AI インフラ全体の需要を測る代わりの指標として使われてきた。その代わりの指標が、想定より下に振れたと報じられたのである。
なぜ Oracle と CoreWeave が真っ先に売られたのか
下げの大きかった CoreWeave、Nebius、Oracle には共通点がある。いずれも、大口の顧客との長期の計算資源の契約を担保に、借金でデータセンターと GPU を積み上げてきた。24/7 Wall St. は、こうした銘柄をまとめて「借金で AI の建設を進める銘柄」と呼んでいる。
この仕組みでは、顧客の支払い能力が担保の中身そのものになる。Oracle と CoreWeave にとって OpenAI は最大級の顧客で、受注残の大きな部分を占めると見られてきた。OpenAI の売上が想定より小さいなら、何年にもわたる計算資源の契約を払い切れるのかという疑問がわく。そうなれば、その契約を当てにした借入の返済の見通しにも、そのまま響く。
24/7 Wall St. の見出しによれば、売りはクラウドのソフトウェア銘柄には広がらなかった。市場が嫌ったのは AI 全般ではなく、特定の顧客の伸びに賭けて借金で設備を持つ形のほうだと読める。
半導体まで連れ安になった理由
半導体株の下げも、同じ連鎖の先にある。計算資源の事業者が GPU を買う資金は、借入と OpenAI などの顧客の前払いや長期契約から出ている。その源の売上が揺れれば、チップの発注の見通しも揺れる。
この前提は、ほかの材料と重ねるといっそう細く見える。Epoch AI は10月6日、中国の AI 企業の上位6社の AI 売上を合わせても、OpenAI と Anthropic の合計の約10分の1にとどまると見積もった。世界の AI 売上のかなりの部分が、ごく少数の米国のラボに集まっていることになる。最上位の1社の売上の数字が少し動くだけで、その上に積まれた設備投資の計算が大きく揺れる構造である。
OpenAI の収益化の動きと、費用の側の重さ
OpenAI は売上の柱を増やそうとしてきた。10月5日には ChatGPT の広告を広げると発表し、10月中に米国で画像の生成中に出る広告を試すとした。DevDay では月500ドルの Pro 500 を出し、10月7〜8日には GPT-6 系列を無料プランを含むすべてのプランに広げた。週間利用者は12億人超としている。
一方で、費用の側も重い。Epoch AI が引いた OpenAI 自身の報告によれば、8月中旬の社内の推論費用は、研究者1人あたり中央値で1日601ドルに達していた。価格の面でも、GPT-6 Sol と Luna の値下げに続き、Anthropic の Claude Haiku 5.5 が Luna と同じ値段にそろえたと報じられるなど、単価を下げる競争が続いている。利用者の数が増えても、1人あたりの売上が思ったほど伸びないという筋書きは、こうした流れとも矛盾しない。
問われているのは、需要の数字の出どころ
今回の値動きが示したのは、AI の設備投資の連鎖の土台が意外なほど細いことである。データセンターの借入、GPU の発注、電力の契約は、どれもフロンティアラボの売上が伸び続けることを前提にしている。その前提の数字は、非上場の会社が公式に開示したものではなく、報道と投資家向けの資料を通じて流通してきたものだった。
次に確かめるべき点ははっきりしている。OpenAI が売上の実数を示すかどうか。Oracle と CoreWeave が、OpenAI 向けの受注残と借入の条件について説明を加えるかどうか。そして、10月中旬に控える TSMC と ASML の決算で、AI 向けの需要の見通しに変化が出るかどうかである。上場を準備している Anthropic にとっても、AI 企業の売上の数字がどこまで信用されるのかという問いは、他人事ではない。