電子機器の受託製造大手の Flex は、AI 向けの電力部門 Axiom のために、転換優先株で20億ドルを集める。優先株の配当は年10%で、Axiom の企業価値は375億ドル、主導するのはベンチャーキャピタルの General Catalyst である。Flex が米証券取引委員会(SEC)に出した資料(Exhibit 99.1)で開示した。
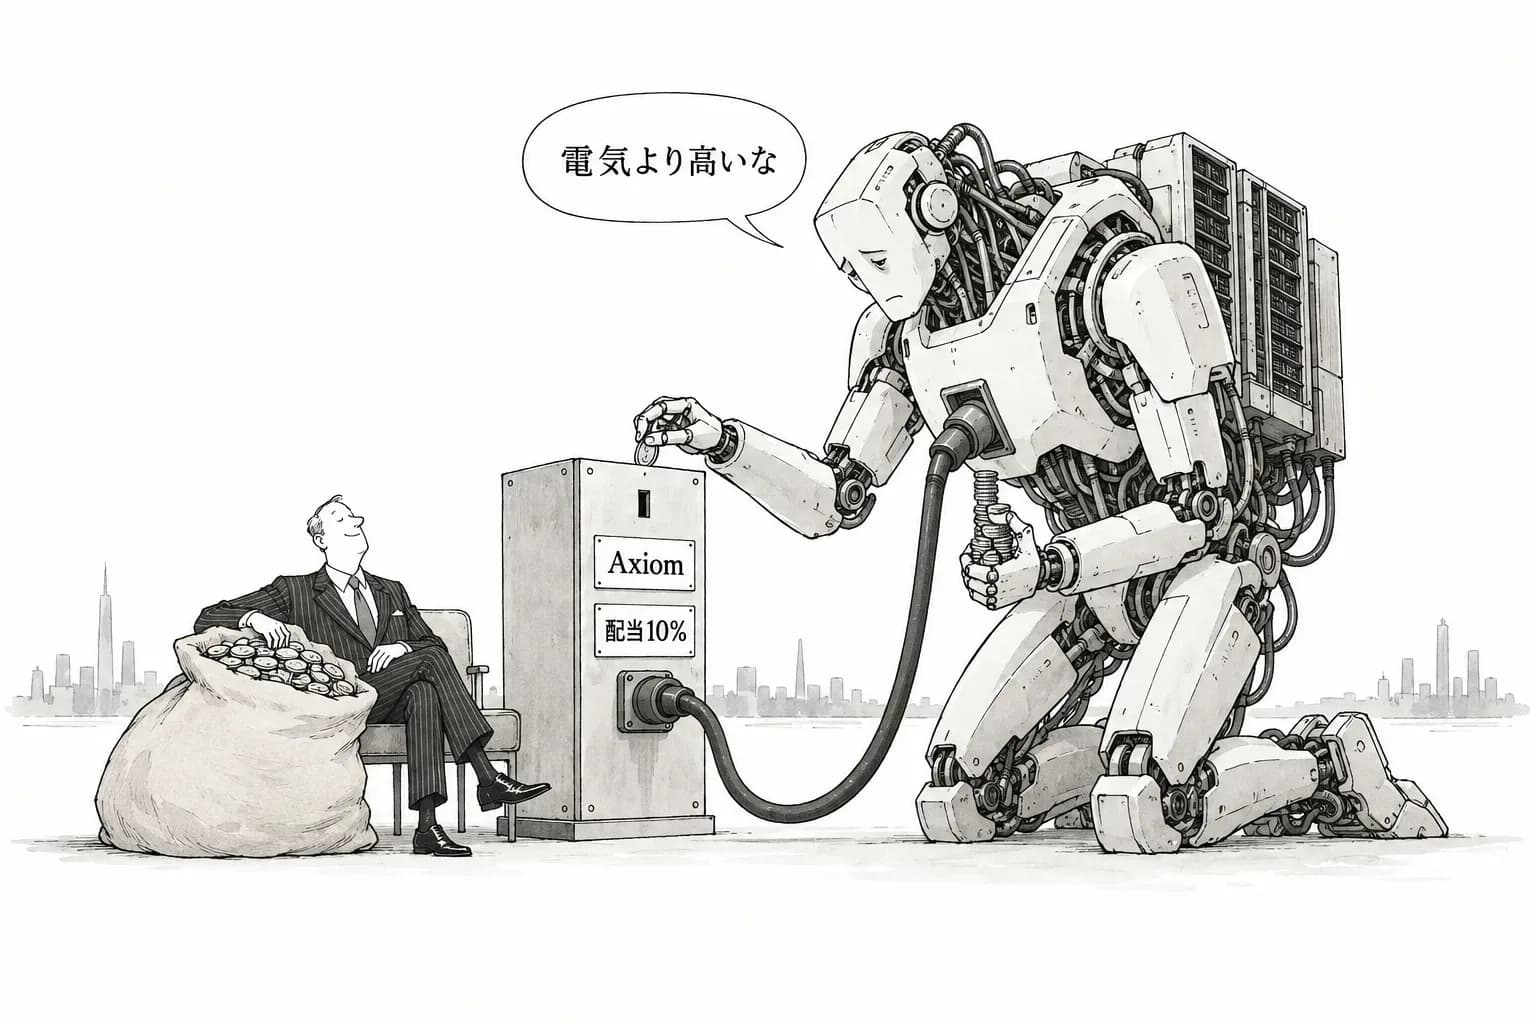
この調達でいちばん大事なのは、20億ドルという額でも375億ドルという評価でもない。年10%という配当の率である。AI データセンターの電力は、いまのインフラでいちばん足りない部分とされる。その電力を作る事業でさえ、資金の出し手は伸びに賭けるだけでは足りないと考え、まず決まった取り分を求めた。AI の電力インフラの資金の値段は、プライベートクレジット並みの高い利回りで決まっている。
開示された中身
開示で確かめられる骨格は4つである。調達の額は20億ドルで、形は転換優先株、配当は年10%、評価は企業価値375億ドル。出し手を率いるのは General Catalyst である。
20億ドルは企業価値375億ドルの約5.3%にあたる。ただし、転換したあとに出し手が Axiom の株をどれだけ持つかは、転換の価格と条件で変わる。配当を現金で払うのか、株を積み増して払うのか。いつ転換でき、いつ償還されるのか。払い込みはいつか。本記事ではこれらを確かめておらず、数字を当てはめることはしない。
なぜ普通株ではなく、10%の優先株なのか
転換優先株は、株と貸付の間にある道具である。出し手は、普通株の株主より先に配当を受け取り、清算のときも先に払い戻しを受ける。そのうえ、事業がうまくいけば普通株に替えて、値上がりの利益も取れる。下値は貸し手のように守り、上値は株主のように取る形になる。
375億ドルという評価は、高い成長を見込んだ数字である。それでも出し手は、その評価で普通株を買うことを選ばなかった。年10%の配当を先に受け取る形を選んでいる。評価の高さを受け入れる代わりに、毎年の利回りという保険を付けたと読める。
Flex の側にも理由がある。普通株を375億ドルの評価でそのまま渡せば、持ち分はすぐに薄まる。優先株なら、薄まるのを転換の時まで先送りできる。その代わりに払うのが10%の配当である。Flex は、持ち分を守るための値段として年10%を受け入れたことになる。
10%は「株の値段」ではなく「貸し手の値段」
年10%前後の利回りは、ベンチャーの成長株の世界の言葉ではない。プライベートクレジット、つまり銀行ではない運用会社が企業に直接貸す融資で、よく見られる水準である。AI の計算資源の分野では、GPU を担保にした融資やデータセンターの建設資金で、プライベートクレジットが大きな出し手になってきた。今回の調達で、同じ利回りの考え方が、データセンターの中の電力の機器を作る事業にまで及んだことになる。
本来、ベンチャーキャピタルが主導する案件では、出し手はリターンの大半を値上がりに求める。General Catalyst が主導しながら10%の配当を条件にしたのは、AI の電力という分野で、成長の見込みと資金の安さが同時には手に入らないことを示している。需要は見えている。それでも資金の出し手は、その需要が設備と工場に変わるまでの時間と、実行の難しさに値段を付けた。
AI の電力インフラにとって何を意味するか
AI のデータセンターの建設は、計算チップより先に電力で詰まるという見方が広がっている。電力を受け、変換し、ラックまで届ける機器は、その詰まりの真ん中にある。Axiom はその部分を担う事業として、本体の受託製造から切り分けて資金を集めた。
今回の調達が示すのは、詰まりの真ん中にある事業でも、資本の値段は下がっていないということである。年10%を毎年払える事業でなければ、この形の資金は取れない。言い換えると、AI の電力インフラに流れ込む資金は、需要の強さに見合う高い利回りを前提にしている。その利回りは最後には、データセンターの建設費と、それを使う AI の利用料のどこかに乗る。
まだ分からないこと
転換の価格と時期、配当の払い方(現金か株の積み増しか)、償還の条件、General Catalyst 以外の出し手、払い込みの時期、そして Axiom を将来どう扱うか(分離や上場の計画があるかどうか)。これらは、開示の細目を確かめたうえで続報する。特に、配当を株の積み増しで払う形であれば、10%は現金の負担ではなく、出し手の持ち分の増え方として効いてくる。資金の値段を正しく読むには、この点の確認が欠かせない。