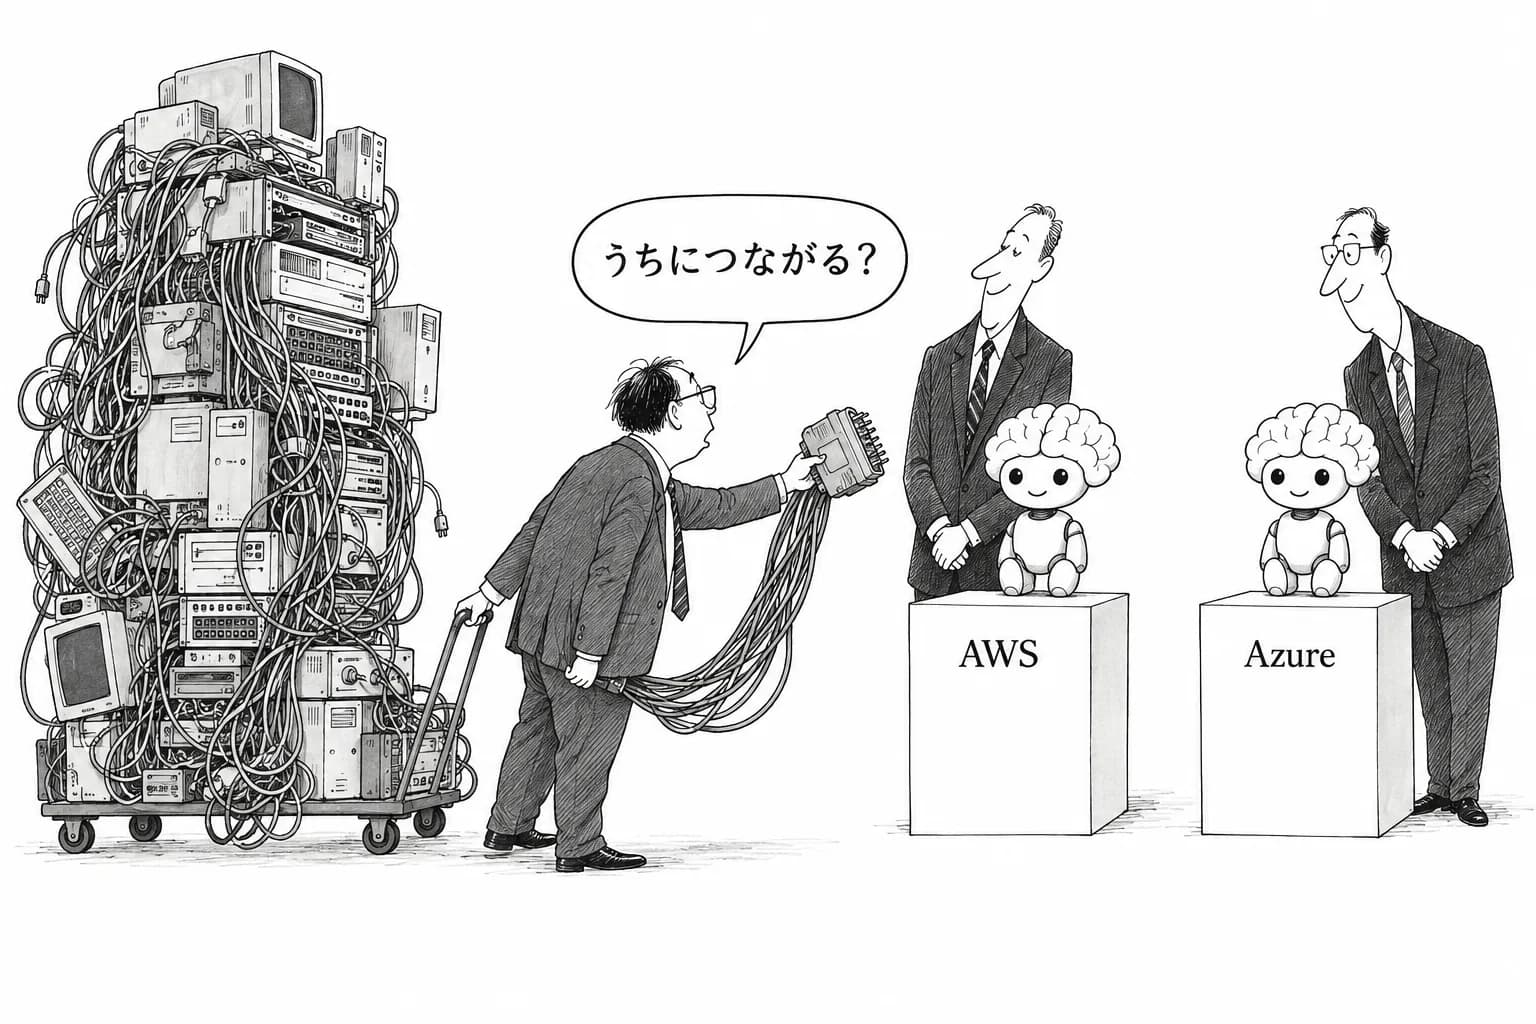
クラウドAI市場の勢力図を塗り替える出来事が2026年4月28日に起きた。AWSとOpenAIが、約7年間続いたMicrosoft Azureの独占契約を解消し、OpenAIの最新モデル群をAmazon Bedrock上で提供開始したのだ。Tech Insiderの報道によれば、まずGPT-5.5とGPT-5.4がBedrockに追加され、続く7月9日にはSol・Terra・Lunaの3バリアントからなるGPT-5.6ファミリーが一般提供された。これによりBedrockはOpenAIモデルの「最速アップデート先」の一つになったとされる。


500億ドル出資と1000億ドル契約拡大の裏側
独占解消の引き金は単なる方針転換ではなく、巨額の資本移動だった。VentureBeatの報道によると、2月にAmazonはOpenAIへ最大500億ドル(うち150億ドルは即時、残り350億ドルは条件達成後)の出資を発表。その見返りとしてOpenAIはAWSとの既存クラウド契約を8年間で1000億ドル拡大し、新エージェント基盤「Frontier」の第三者配布をAWS独占とすることに合意した。同時にBedrock上で「ステートフル・ランタイム」を共同開発する契約も結ばれている。Amazon CEOのアンディ・ジャシー氏はX上で「数週間以内にOpenAIモデルを直接Bedrockで提供できることを嬉しく思う」と投稿した。この再編でMicrosoftのライセンスは独占から非独占に切り替わり、OpenAIはどのクラウドでも製品を提供できる権利を得た。
市場シェアと利用率が示す構図の変化
数値面でも変化は顕著だ。Ragate株式会社が実施した505名調査によれば、エンタープライズAIプラットフォームの利用率はAzure OpenAI Serviceが7.5%、Amazon Bedrockが6.7%、Vertex AIが4.6%となっている。回答者の42.2%は「情報漏洩・セキュリティリスク」を課題に挙げ、選定の最重要基準は独占モデルの有無ではなく「既存クラウド環境との親和性」だと結論づけている。実際、AWS中心の企業はLambdaやSageMakerとの連携を理由にBedrockを、Azure中心の企業はMicrosoft 365との統合を理由にAzure OpenAIを選ぶ傾向が確認された。SQ Magazineの集計では、2026年第1四半期のBedrock顧客支出が前四半期比170%増となった一方、Microsoft全体のAI事業年間換算売上高は370億ドルで前年比123%増を記録し、両社とも独占解消後にむしろ成長を加速させている構図が見える。
カタログ規模と価格体系のギャップ
もっともモデルカタログの規模には依然大きな差がある。Tech Insiderの比較記事によれば、Azure AI Foundryは1700以上のモデルを揃え、月間約50モデルのペースで追加している一方、Bedrockは100以上のモデルにとどまる。Vertex AIは約200モデルの厳選カタログで、無料枠を提供する点が特徴的だ。価格面では、Bedrockが従量課金のサーバーレス方式のみなのに対し、Azure AI Foundryはトークン従量課金に加えプロビジョンド・スループット・ユニット(PTU)方式を選択可能。さらにShattered.ioの分析によれば、Microsoftは2026年9月1日付でリージョン別の価格倍率を導入し、EU・APAC等の非米国データゾーンでは世界標準価格の10〜50%増しの課金が始まっている。SLAはいずれも月間稼働率99.9%を約束し、95〜99%で25%、95%未満で100%のクレジット付与という似た構造を持つが、AzureのSLAはエンドポイント可用性のみを対象とし、レイテンシや処理能力の劣化は保証対象外となっている点が実務上の注意点だ。
市場全体のインフラ支出構造との連動
この競争はAI基盤層単独の話ではなく、クラウドインフラ全体の勢力図とも連動している。Synergy Research Groupのデータでは、AWSは直近四半期に世界のクラウドインフラ支出の28%を占め、Azureが21%、Google Cloudが14%と続き、3社合計で63%を支配する。ただしAWSのシェアは2024年第4四半期の30%から28%へと縮小しており、AzureとGoogle Cloudがそれぞれ数ポイントを奪う動きも見られる。Anthropicとの100億ドル超・10年契約や5ギガワット規模の計算能力確保など、Bedrock側もOpenAI以外のモデル調達を並行して進めており、Amazon独自のNova・Titanシリーズとの組み合わせで「マルチモデル戦略」を前面に押し出している。
企業のプラットフォーム選定はどう変わるか
Anthropic製Claude Fable 5がBedrockに復帰した事例(輸出規制解除後)も象徴的で、The Tech Buzzの報道は、Bedrockが複数ベンダーのモデルを統一APIで扱える点をAzure OpenAIとの差別化要因と位置づけている。今回のOpenAIモデル追加も同じ文脈で理解できる。かつては「OpenAIを使うにはAzure一択」という制約が企業のクラウド選定を縛っていたが、その制約が消えたことで、IT部門はモデル性能とインフラ運用コストを切り離して比較検討できるようになった。今後は独占的なモデルアクセスよりも、既存IAM・VPC・コンプライアンス体制との統合コスト、そしてリージョン別価格差やSLAの実効性が選定の分水嶺になるとみられる。