TSMC が7〜9月期の決算を発表した(TSMC のプレスリリース、SEC への提出資料)。売上は467億ドルで、6四半期続けて過去最高を更新した。決算説明会の記録を載せた Investing.com は、市場の予想を上回ったのに株価は下げたと伝えている。
数字は強かった。それでも市場が反応したのは、売上ではなく利益率と設備投資のほうだった。会社自身が、2nm の量産の立ち上げと海外工場による粗利益率の押し下げ、それに設備投資の増加をはっきり示したからである。
需要の合図は弱まっていない
6四半期連続の過去最高は、AI 向けの最先端の半導体への需要が、少なくとも製造の側では衰えていないことを示す。売上を伸ばしているのは AI のアクセラレータと高性能計算の向けで、ここ数週間の顧客の動きもその流れに沿っている。
Microsoft は10月12日、推論用の自社チップ Azure Maia 300 を Scott Guthrie 名義のブログで発表した。TSMC の N2P で作り、量産は2027年からとしている。2027年に TSMC の生産枠を30万個超確保したとも報じられているが、これは報道ベースで、Microsoft も TSMC も確認していない。半導体の製造装置では ASML が、2027〜28年は供給が需要に届かないという見方を示していた。
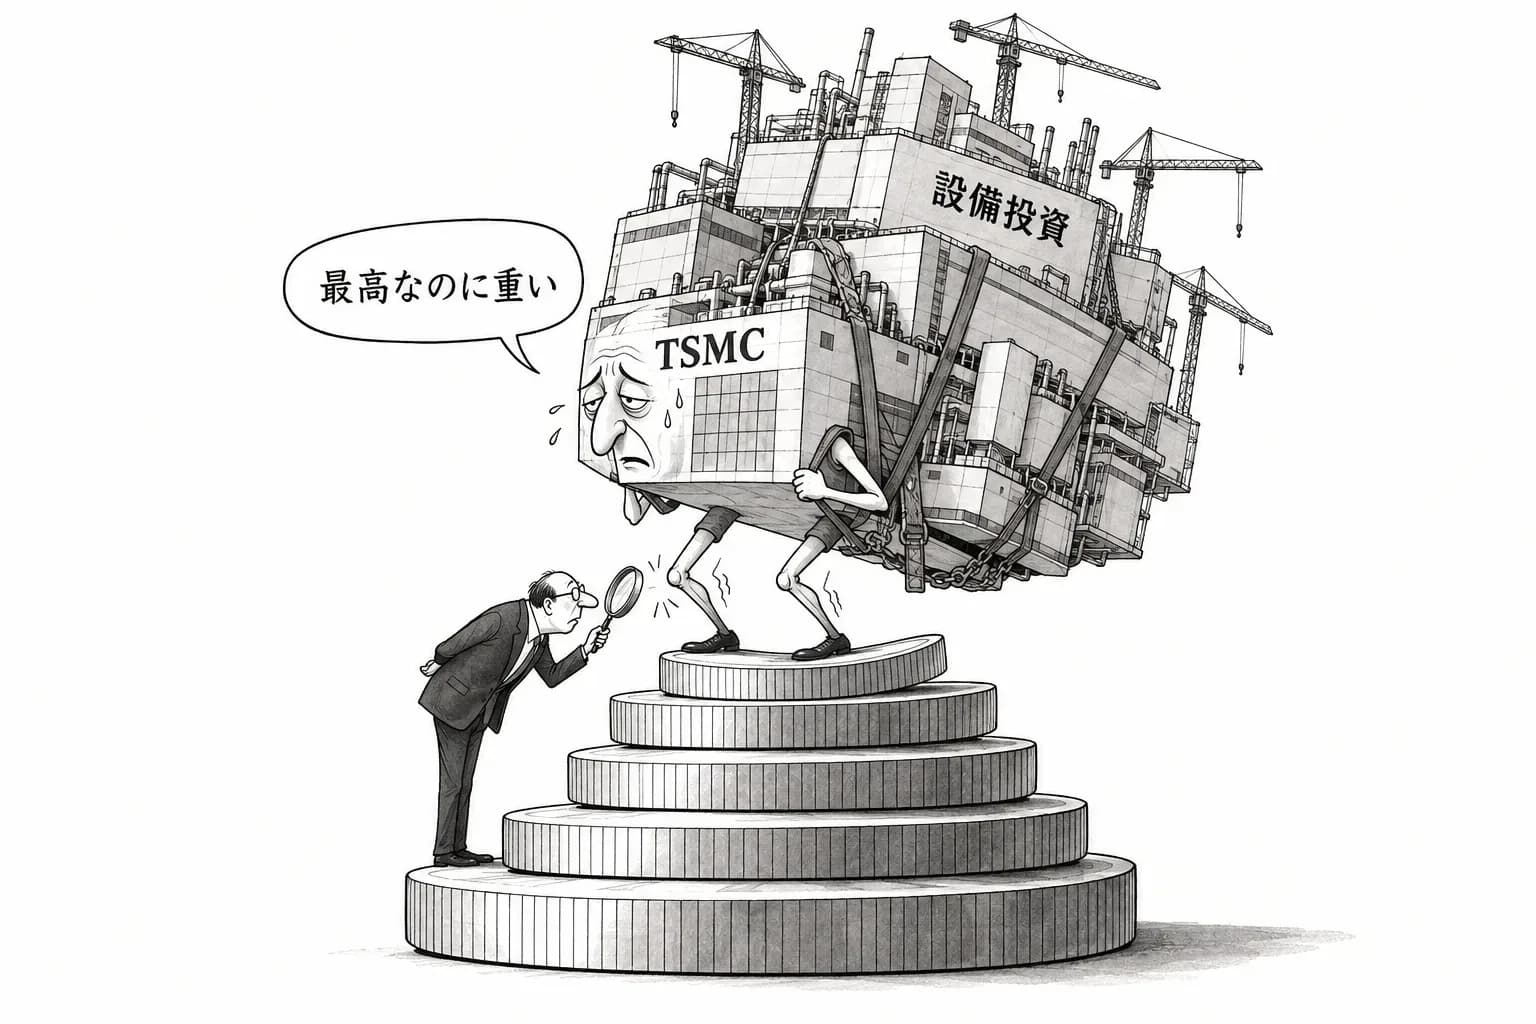
需要について、TSMC が答えを迫られる材料はなかった。問われたのは、その需要に応えるための費用を誰がいつ負担するのかである。
市場が値を付け直したのは粗利益率だった
TSMC は今回、粗利益率が下がる要因として2つを挙げた。1つは2nm の量産の立ち上げである。新しい世代のノードは、立ち上げの時期に歩留まりが安定せず、減価償却も重くのしかかるので、量産の初期は利益率を押し下げる。2nm は Maia 300 のような推論用チップが乗る世代で、需要が強いほど立ち上げを急ぐことになり、その分だけ利益率への負担も前倒しで来る。
もう1つは海外の工場である。米アリゾナ、熊本、ドイツのドレスデンの工場は、台湾より建設と運営の費用が高い。顧客と各国政府が供給網を分散するよう求めた結果だが、その費用はまず TSMC の利益率に出る。
どちらも、需要が強いからこそ生じる押し下げである。売上が過去最高を更新しても、1ドルの売上から残る利益は細っていく。株価が下げたのは、市場がこの構図を織り込み直したためと読める。
設備投資はまだ増える
TSMC は設備投資がさらに増える見通しも示した。2026年の設備投資は600億〜640億ドルの範囲とされてきたが、2nm の生産能力の拡大と海外の工場の建設が続く以上、投資の重さが軽くなる見込みは立っていない。
AI のインフラをめぐっては、データセンターの資金調達の値段が上がっている。CoreWeave の社債の利回りや Oracle の建設債務の売れ行きが注目され、Gartner は大規模な減損の可能性を見込んでいる。その中で TSMC は、借り入れではなく自らの現金で、最先端の工場という最も重い資産を先に建てる側にいる。需要の読みが外れたときの損失も、まず TSMC が負うことになる。
AI の需要は、請求書の形で製造の側に回ってきた
今回の決算は、AI の需要をめぐる問いが、需要の量から費用の配分へ移ったことを示している。エージェントが流すトークンの量は増え続けており、推論用の専用チップを作る会社も増えた。その最先端の受け皿である2nm を立ち上げ、地政学の求めに応じて海外に工場を建てる費用は、まず TSMC の粗利益率と設備投資に出る。
過去最高の売上と、下がる利益率と、膨らむ設備投資。この3つが同じ決算に並んだことが、7〜9月期の TSMC の結論である。次の焦点は、TSMC がこの費用を値上げの形で顧客に転嫁できるかどうかと、2027年の設備投資の見通しに移る。