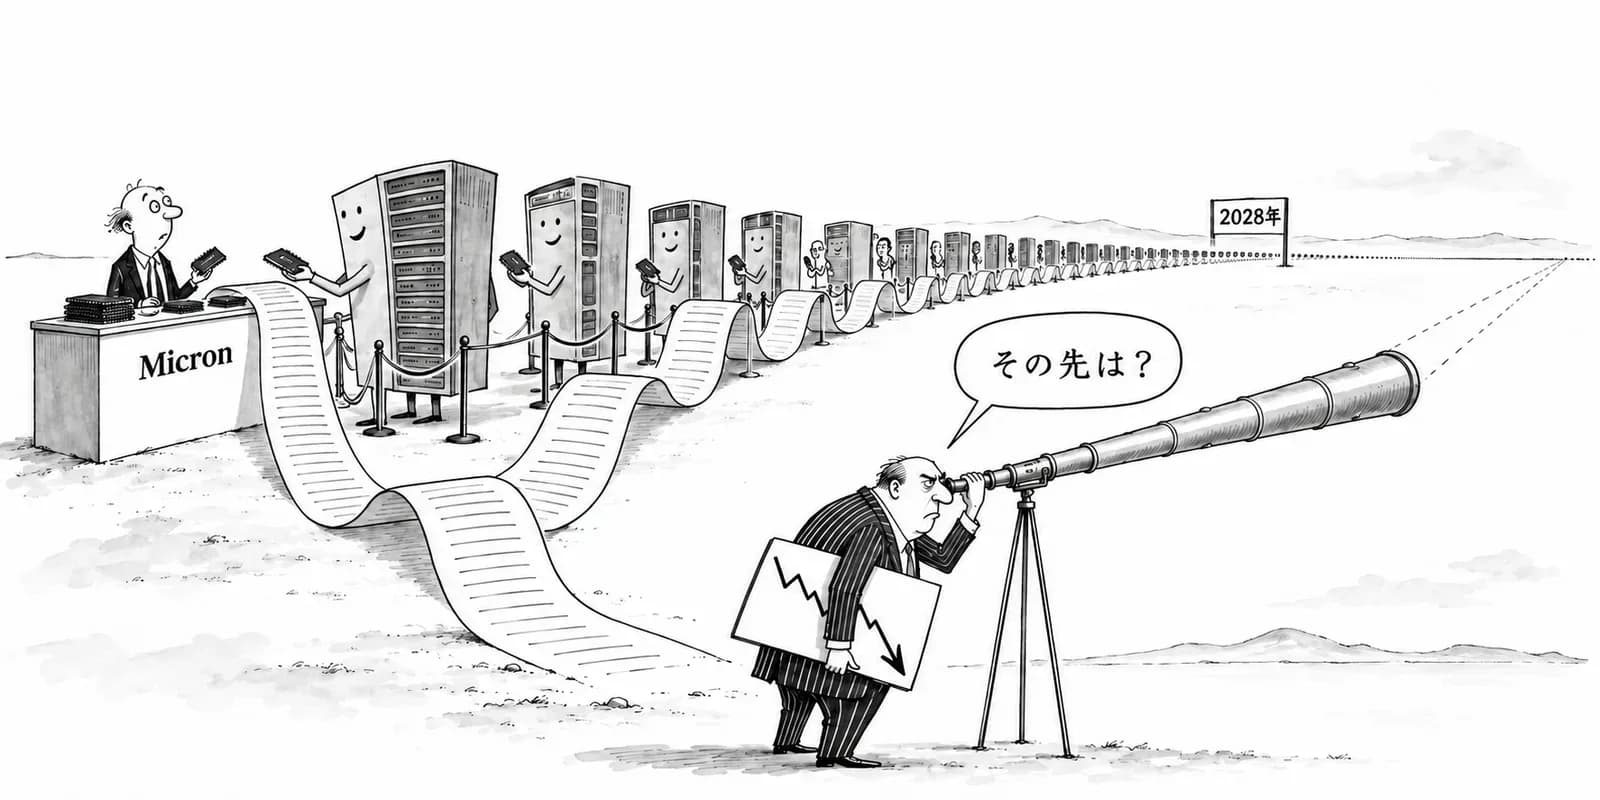
Micron が9月30日の米国市場の引け後に、2026年度第4四半期の決算を出した。SEC に出した決算発表(8-K の添付資料、一次情報)によれば、売上は542億ドル、粗利益率は87%である。2027年度に出荷する分のうち75%超が、すでに割当済みか契約済みだという。メモリの逼迫は2028年まで続く見通しである。
AI の設備投資がどれだけ強いかを、見通しや取材ではなく、契約と決算の数字で示した実数である。ところが株価は翌日に下げた。この2つが同時に起きたことが、今週のインフラで最も大事な所見になる。
決算の数字——メモリ会社とは思えない利益率
Investing.com は、Micron が AI 向けの需要を追い風に第4四半期の予想を上回り、2027年度について強い見通しを示したと報じた(Investing.com)。247 Wall St. も、四半期として過去最高で、次の四半期の見通しも市場の予想を上回ったと書いている(247 Wall St.)。
とくに目を引くのは、粗利益率の87%である。メモリは、値段の上下が激しいコモディティの代表だった。前回の好況だった2018年度でも、Micron の粗利益率は6割前後だった。87%は、ソフトウェア企業の水準である。AI 向けに HBM(広帯域メモリ)の需要が集中し、供給が追いつかないことで、値段を決める力がはっきりと売り手の側に移った。
「75%超が割当済み」が意味すること
見通しの数字よりも重いのは、2027年度の出荷の75%超が、すでに割当済みか契約済みだという点である。これは、ハイパースケーラーや GPU のメーカーが、1年以上先の分のメモリを今のうちに押さえていることを意味する。強気の発言なら取り消せるが、契約は簡単には取り消せない。
今週のラボの動きとも重なる。Anthropic の Sonnet 5.5 と OpenAI の GPT-6.1 Sol は、どちらも100万トークンあたり入力2ドル・出力10ドルで並んだ。9月22日には、Opus 5.5 がキャッシュ読み出しを60%値下げしている。Epoch AI によれば、一定の性能を得る費用は四半期ごとに約47%下がっている。トークンの単価が下がるほど、長い文脈を回し続けるエージェント型の使い方が増え、Tokenmaxxing と呼ばれるほどに消費量が膨らむ。値下げのしわ寄せは、モデルを動かすメモリの需要として表れる。トークンの値段は下がり続け、メモリの値段は上がっている。AI の利益が、この層に集まり始めていることを示す数字である。
それでも株価は下げた
247 Wall St. によれば、過去最高の四半期で、見通しも予想を上回ったのに、Micron の株価は約3%下げた(報道ベース)。同じ日に Western Digital も下げ、SK hynix は方向感なく推移したと伝えている。韓国の SBS も、Micron の決算が韓国のメモリ2社にどう響くかを報じている(SBS)。
下げた理由を、会社も報道も1つに絞ってはいない。ただ、数字の並びから読めることはある。第1に、粗利益率87%は、これ以上の上積みを期待しにくい水準である。第2に、出荷の75%超がすでに契約済みということは、先の分の値段がもう決まっているということでもある。今後の値上がりの恩恵を受けられる余地は、そのぶん狭い。第3に、「2028年まで」という見通しは、逼迫に終わりの年があることを、会社自身が示したとも読める。背景には、10年債の利回りが5%台にあり、10月28日の FOMC で利上げの可能性も意識されているという、割高な株に厳しい金融環境もある。
市場はもう、今の需要の強さを疑っていない。値付けの対象は、この逼迫が2028年より先も続くのか、メモリ各社の増産が追いついたときに87%の利益率がどこまで戻るのか、に移っている。
AI の設備投資を測る物差しとして
AI の設備投資がどれだけ強いかは、これまで主に、ハイパースケーラーの投資計画や、報道された契約の金額で語られてきた。評価額や契約額は、報道と実際が大きく食い違ったことがある。これに対して Micron の数字は、SEC に出した決算の実数と、出荷の契約の割合である。需要の強さを測る物差しとしては、いまのところ最も確かなものだ。
その物差しで測った結果は、2027年度まで需要はほぼ埋まっている、というものだった。そして市場の反応は、その次の年をもう見ていることを示した。AI インフラの論点は、需要があるかどうかから、逼迫がいつ緩むかへ移り始めている。次に確かめるべきなのは、Samsung と SK hynix の決算で同じ契約の構図が見えるかどうかと、各社の増産の計画が2028年の見通しをどこまで縮めるかである。