Meta が SEC に出した2026年第3四半期の四半期報告書(10-Q)には、目を引く数字と、あるはずなのに無い数字の両方があった。目を引くのは、貸借対照表に載らない将来の約束が約8,250億ドルにのぼることだ。無かったのは、2027年の設備投資の数字である。同じ時期に Meta は議決権のない C 種株を新しく作り、フリーキャッシュフローはマイナスになった。信用市場の答えははっきりしていて、Meta の5年物 CDS(社債が返されないリスクに備える保険の値段)は過去最高まで上がった。
この4つは別々の出来事ではない。何年も先まで払うと決めた額は書いた。けれど来年いくら使うかは書かなかった。手元の現金は減り、議決権を手放さずに外からお金を集める道を開いた。まとめて読むと、AI の計算資源への支払いが、Meta の手元のお金だけでは足りない段階に入ったことが見えてくる。
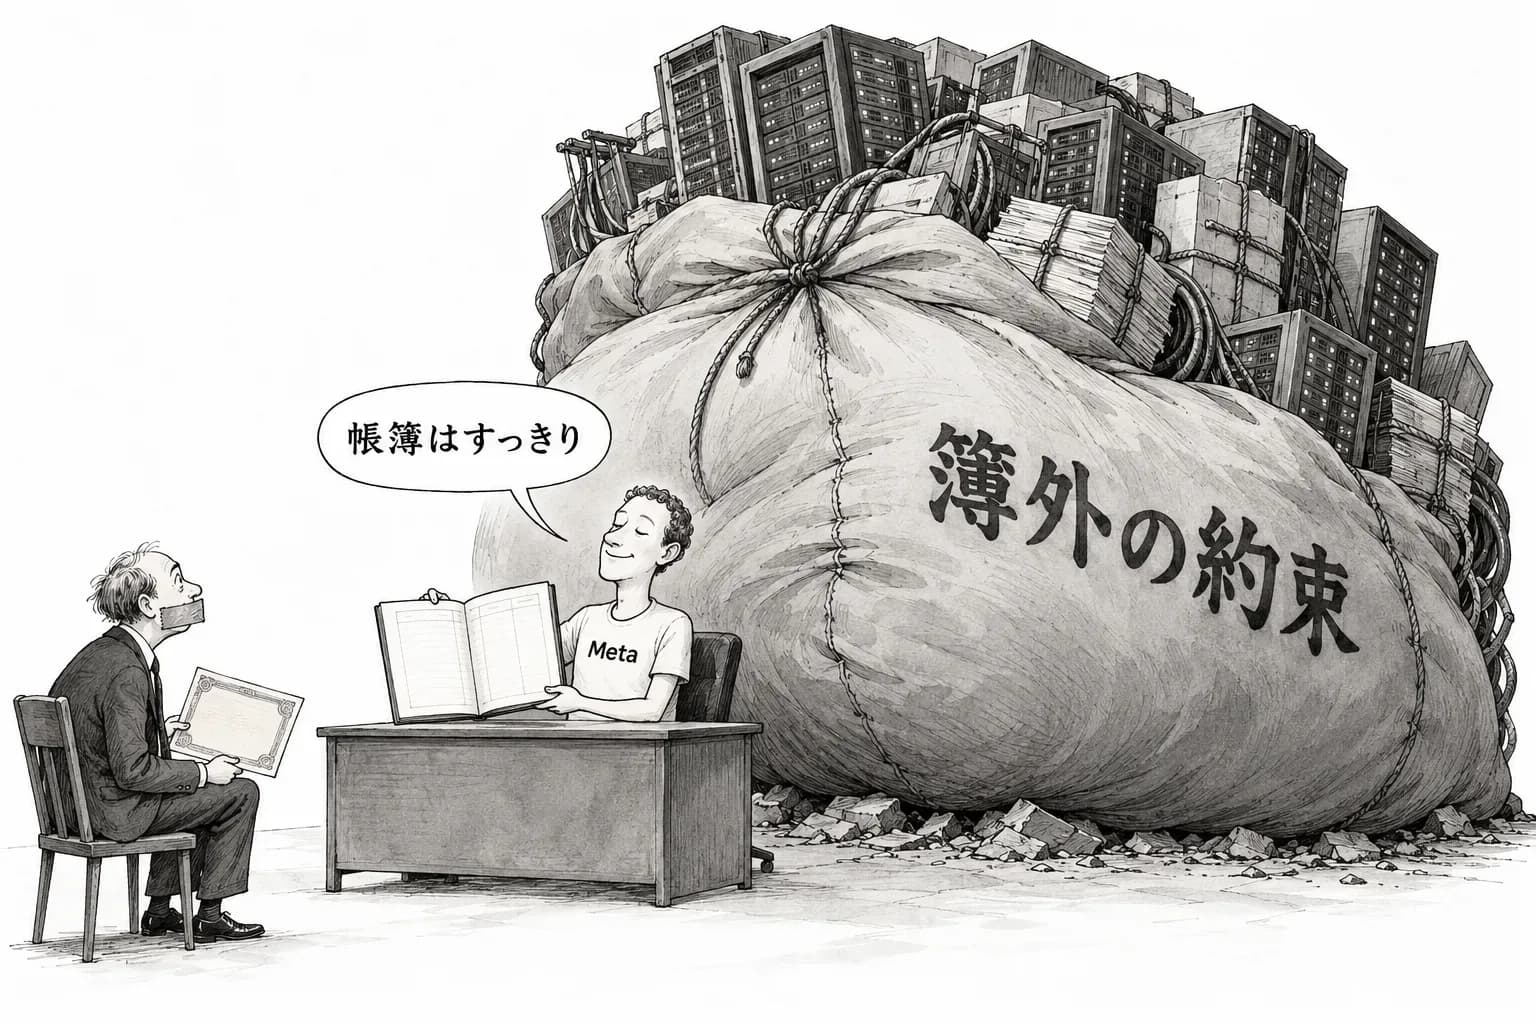
約8,250億ドル:貸借対照表の外にある約束
10-Q で約8,250億ドルとされたのは、すでに契約したが、まだ負債として貸借対照表に載っていない約束である。中身は、まだ始まっていないデータセンターなどのリースや、機器と計算資源の購入の約束といった、将来の支払いの義務だ。いまの負債には数えられないが、相手のあるお金で、契約どおりに進めば払わなければならない。
大事なのは規模の比べ方だ。8,250億ドルは、Meta が1年に使う設備投資の何年分にもなる。Zuckerberg は10月12日の Stripe のポッドキャストで、設備投資は500億〜600億ドル規模、ギガワット級のクラスタの運用費は年約150億ドルと語ったと伝えられた(二次情報で、元のページは読めていない)。その話しぶりと比べても、10-Q が示す約束の総額はけた違いに大きい。その時々の設備投資の額ではなく、何年にもわたって契約で固めた支払いが、Meta の AI 投資の本体になりつつある。
リースの形をとれば、データセンターを建てる費用は最初から自社の借入として出てこない。そのぶん、貸借対照表の見た目の負債は軽くなる。けれど払う義務は残る。信用市場が見ているのは見た目の負債ではなく、この義務の総額のほうである。
2027年の設備投資は数字で示さなかった
約束の総額を示しながら、Meta は2027年の設備投資の見通しを数字で出さなかった。投資家にとってはここが一番の空白である。8,250億ドルの約束のうち、どれだけが来年の現金の支払いになるのか。それがフリーキャッシュフローをどこまで押し下げるのか。どちらも、来年の設備投資の数字がなければ見積もれない。
数字を出さないこと自体は珍しくない。だが今回は、フリーキャッシュフローがマイナスになったのと同じ四半期に、それが起きた。本業の広告で稼いだお金を、AI への投資が上回り始めた。そのうえで来年の投資の上限を示さないなら、外の人は、投資がまだ増えると考えるしかない。社債の投資家が先回りして身構えたのは、この組み合わせのためである。
議決権のない C 種株:支配を薄めずにお金を集める
Meta はあわせて、議決権のない C 種株を新しく作った。これまで Meta は、1株10票の B 種株で Zuckerberg が会社の支配を握る形をとってきた。そこに票を持たない株が加わる。
Investing.com は、この新しい株が、Zuckerberg をカリフォルニアにとどめることと、AI への大きな投資のお金を集めることの2つに役立つと報じている。報道ベースの見立てで、どう使うかの細かい計画が示されたわけではない。それでも仕組みの意味ははっきりしている。票のない株なら、新しく出しても、報酬に使っても、Zuckerberg の議決権の割合は下がらない。株主の側から見れば、出資は増えても発言権は増えない株が出てくることになる。
借入とリースで計算資源を固め、足りない分は票のない株で補う。資金を集める道を広げたことは、手元のお金だけでは AI の投資をまかなえない場面を Meta が想定していることを示している。
信用市場の答え:CDS は過去最高に
Newsquawk の見出しによれば、Meta の5年物 CDS は過去最高の約114.5bp まで上がった(見出しの表記による。取引の細かいデータは確かめていない)。10月22日(木)の市場をまとめた Capp Notes も、Meta の決算の後の動きを取り上げている。
水準そのものはまだ低い。同じ AI の計算資源を扱う CoreWeave の CDS は約1,115bp で、Meta はその10分の1ほどにとどまる。Meta が返済に困っているわけではない。新しいのは向きのほうだ。広告で大きく稼ぎ、ほとんど借りずに投資をまかなってきた会社の信用の値段が、過去のどの時点よりも高くなった。8,250億ドルの約束、マイナスのフリーキャッシュフロー、来年の投資額の空白。この3つを並べて、信用市場は、Meta がこれから社債の大口の発行体になると見始めている。
次に見るところ
焦点は、同じ形がほかのハイパースケーラーにも出るかどうかだ。決算は Alphabet が10月27日か28日、Microsoft が10月28日、Amazon が10月29日に続く。見る点は3つある。まだ始まっていないリースと購入の約束の総額をどこまで書くか。来年の設備投資を数字で示すか。フリーキャッシュフローがマイナスに近づくか。
Meta についても、2027年の設備投資の数字をいつ、どの場で出すかが残る。数字が出るまでは、10-Q の約8,250億ドルが、市場が Meta の AI 投資を測るいちばん確かな物差しになる。