Meta が10月21日の引け後に7〜9月期の決算を出した。SEC に出した8-K の添付資料(Exhibit 99.1)とプレスリリースによれば、この四半期の設備投資は349億ドルで、本業で稼いだ営業キャッシュフローを上回った。その結果、フリーキャッシュフローは赤字になった。
世界最大級の広告事業を持ち、毎年大量の現金を生んできた会社が、AI の計算資源に払う額で、その現金を使い切った。これがこの決算のいちばん大きな意味である。
8-K が示したこと:投資が本業の現金を上回った
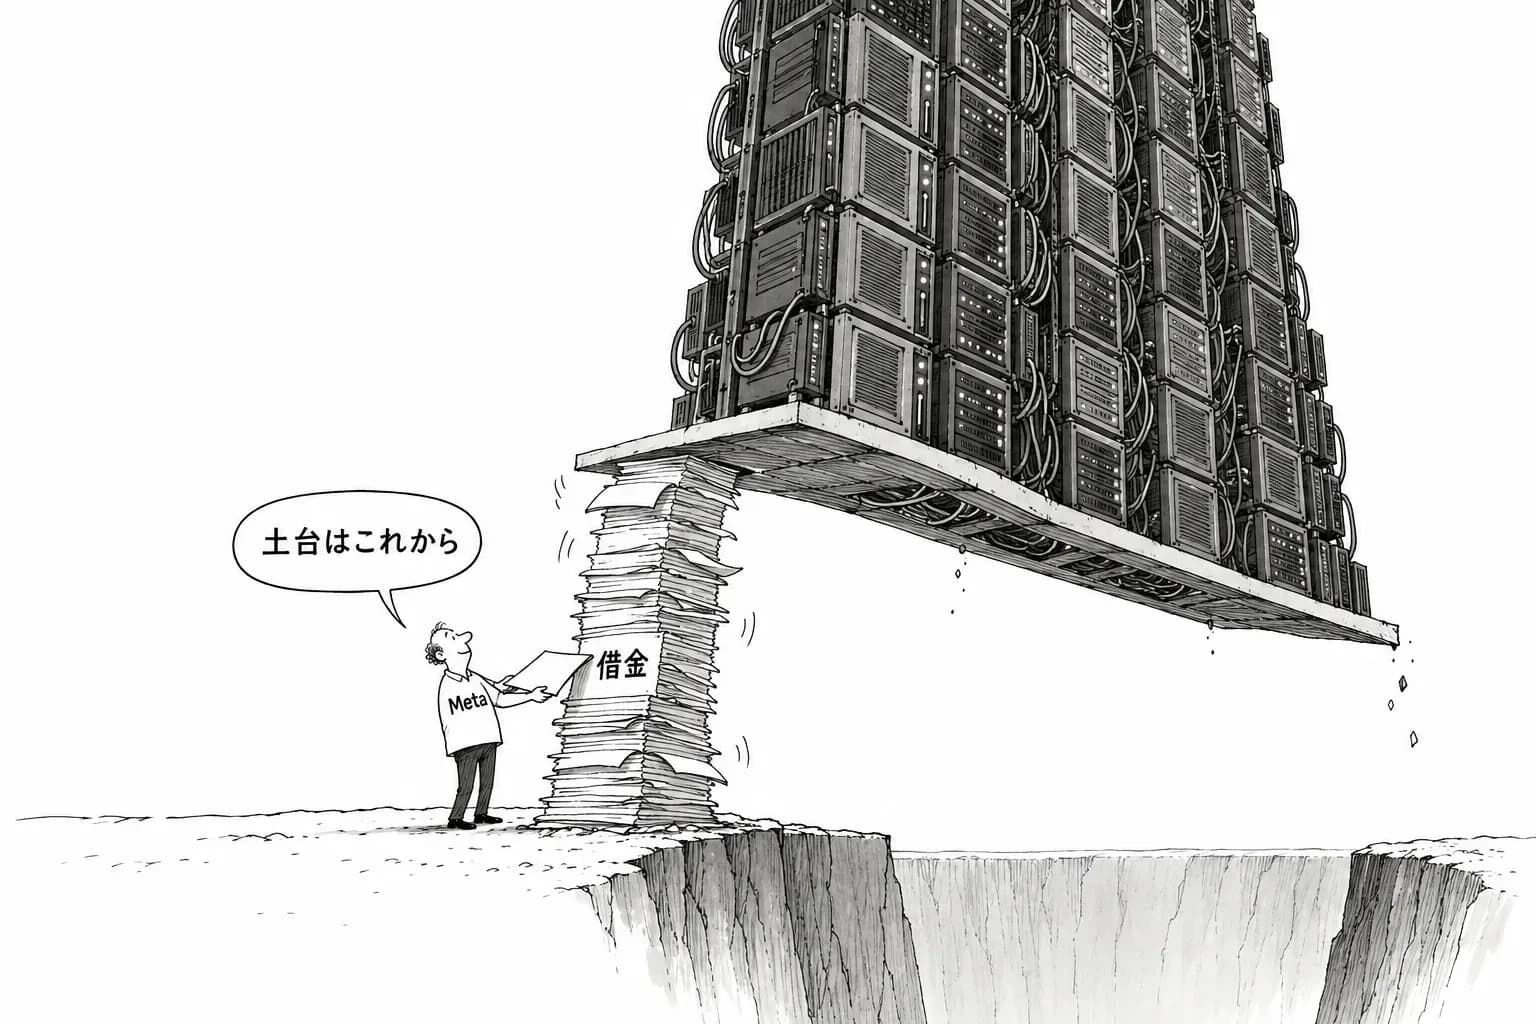
フリーキャッシュフローは、営業キャッシュフローから設備投資を引いた残りである。配当、自社株買い、借金の返済は、ふつうこの残りから払う。それが赤字になったということは、この四半期の設備投資を、本業の現金だけではまかなえなかったことを意味する。
349億ドルという額の中身は、データセンター、サーバ、ネットワークの機器である。Meta は10月12日に閉じたモデルの Muse Wonder を、10月15日に816B のオープンウェイトの Muse Spark Open を出しており、フロンティアのモデルを作る競争に、計算資源で正面から加わっている。Zuckerberg と Alexandr Wang は10月12日のポッドキャストで、ギガワット級のクラスタや年500億〜600億ドルの設備投資に触れたと伝えられた(二次情報)。今回の数字は、その規模の投資が四半期の現金の流れを実際に追い越したことを、Meta 自身の届け出で裏づけた。
足りない分を借金で埋める
同じ資料では、長期借入が1年足らずで約220億ドル増えている。設備投資が営業キャッシュフローを上回った分を、社債などの借り入れで埋めていると読むのが自然である。
これまでハイパースケーラーの AI 投資は、本業の稼ぎで払えるという前提で語られてきた。借金でデータセンターを建てるのは、CoreWeave や Oracle のような財務の余裕が小さい会社のやり方だと見られていた。Meta の数字は、その線引きが崩れ始めたことを示す。借金なら投資の速さを落とさずにすむ。そのかわり、AI がいつ、どれだけ稼ぐかという問いに、金利の支払いという期限が付く。
市場の反応:時間外の上昇から下げに転じた
株価は、決算の発表直後の時間外の取引では上がったが、その後は下げに転じたと報じられている。最初の上げは広告の業績を好感したもの、その後の下げは現金の流出と投資の見通しに投資家が目を向けた結果とみられる。決算説明会の書き起こしと分析記事でも、論点は広告の伸びと、Muse の投資がいつ回収できるかの2つに分かれている。
反応が一方向でなかったこと自体が、市場の迷いを表している。AI 投資を、成長の証しとして評価する段階は過ぎた。いまは、その投資の費用が何で払われているのかを見られる段階にある。
来週の決算で何を見るか
この決算は、ハイパースケーラーの決算週の最初の1社にあたる。Alphabet(10月27日か28日)、Microsoft(10月28日)、Amazon(10月29日)が続く。見るべき点は3つある。設備投資が営業キャッシュフローにどこまで近づいたか。借入をどれだけ増やしたか。データセンターのリースなど、貸借対照表に載らない約束がどれだけあるか。
Meta 1社なら、モデルの競争に遅れて加わった会社の特殊な事情と見ることもできる。同じ形が2社目、3社目の届け出に出てくれば、AI の計算資源の拡大が、稼いだ現金ではなく借りた現金で進む段階に入ったことになる。その最初の証拠が、今回の8-K である。