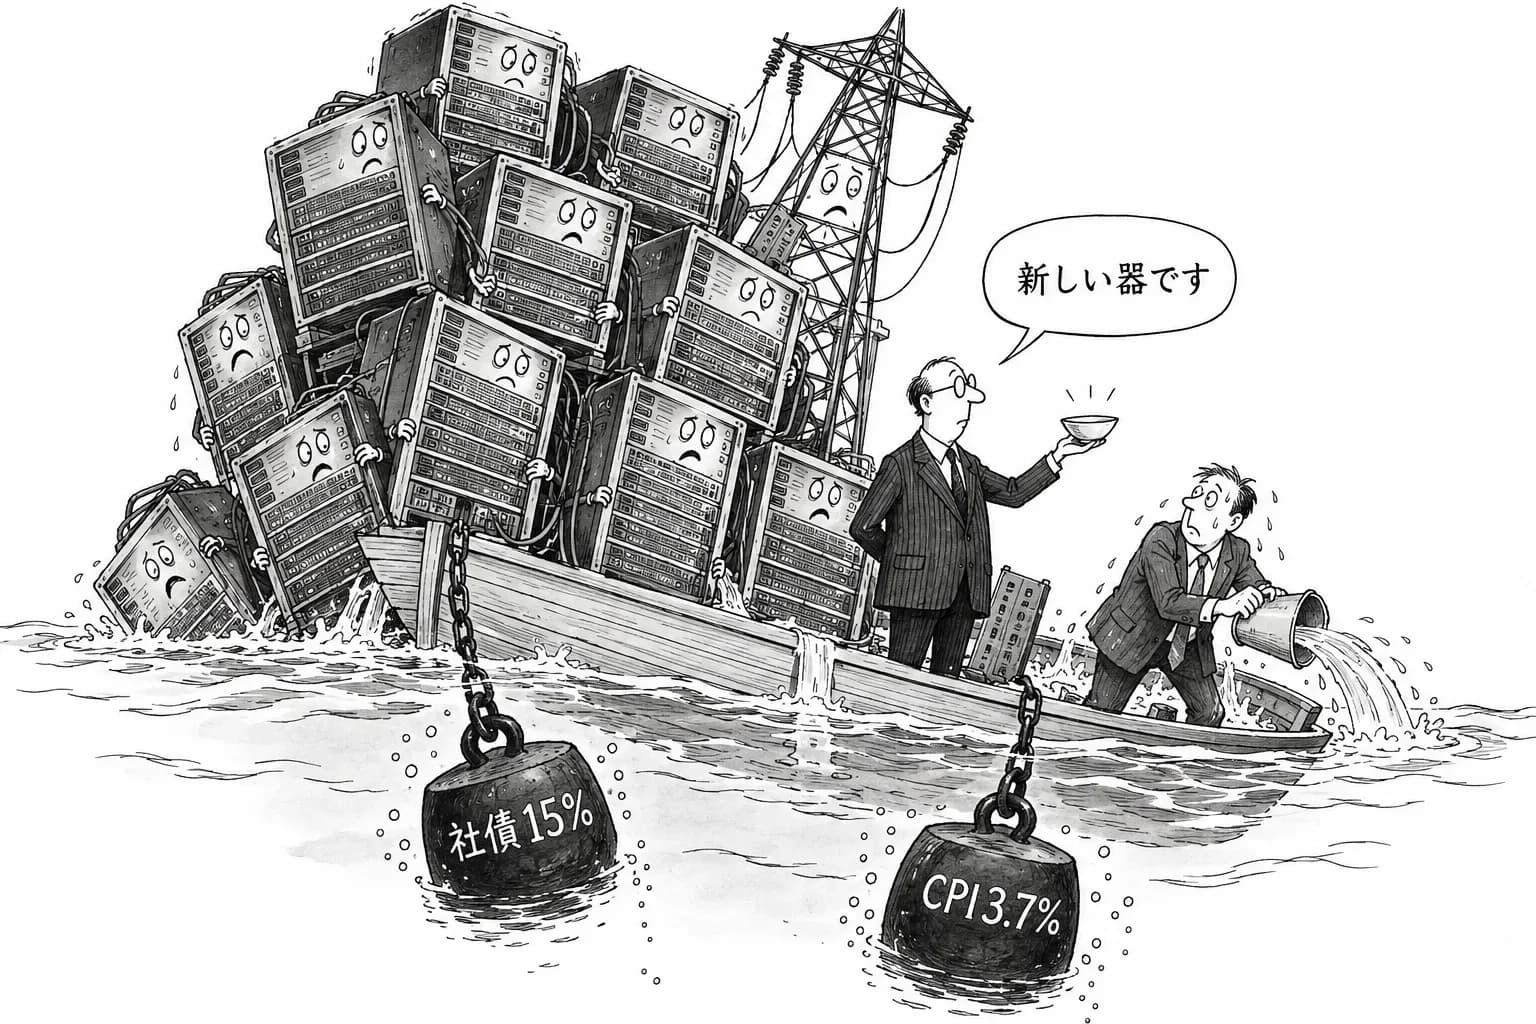
10月14日の米国市場で、AI のために借金をしている会社がまとめて売られた。きっかけは2つの数字が同じ日に重なったことである。朝に出た9月の消費者物価指数(CPI)は前年同月比3.7%で、米国債の利回りが上がった。同じ日に、AI 向けクラウドの CoreWeave の社債の利回りが15%に達したと報じられ、株価は16%下げた。Oracle も10%安で、ネオクラウド各社と電力株がこれに続いたと伝えられている。
前日まで、米銀の幹部は『AI の設備投資を制約するのは資本だ』と口で言っていた。10月14日は、その言葉が市場の値段になった日である。
熱い CPI が、AI の借り手の前提を壊した
労働統計局(BLS)が出した9月の CPI は、前年同月比で3.7%の上昇だった(BLS の発表、一次情報)。CNBC によれば、この数字を受けて米国債の利回りは上がり、利下げの見通しは後ろにずれたと報じられている(CNBC)。
AI の借り手にとって、これは単なる経済指標ではない。ネオクラウドの事業は、GPU を借金で買い、それを数年の契約で貸し出して返済する仕組みで回っている。借入の金利が下がらず、むしろ上がるなら、契約の単価が同じでも手元に残る利益は薄くなる。金利の前提が崩れた日に、借金の多い会社から順に売られたのは、この構造のとおりである。
社債利回り15%が意味するもの
CoreWeave の社債の利回りが15%に達したと、Crypto Briefing と GuruFocus が報じている(Crypto Briefing、GuruFocus)。社債の価格が下がって利回りが上がるというのは、市場が『この会社の借金は返ってこないかもしれない』と値付けし直したということである。15%という水準は、投資適格の社債ではなく、投げ売りに近い水準になる。
GuruFocus は、この売りが AI の『利払いの重さ』を浮かび上がらせたと書いている。GPU を買うための借金は、GPU が稼ぐより先に利息を生む。新しい社債を出すときの金利が15%に近づくなら、次の GPU を借金で買うことそのものが難しくなる。CoreWeave の株が16%下げたのは、社債の値段から逆算して、株主に残る分が削られたからだと報じられている。
Chamath Palihapitiya がこの利回りについて X に投稿し、SpaceX の Elon Musk がそれに短く返した。一言の返事だが、AI に最も多くの資本を投じている1人が、借り手の金利を見て驚いたという記録になる。
Yikes
訳: うわっ
Musk 自身の SpaceX は、400億ドルの借り入れを進めていると報じられている会社である。AI の借り手が払う金利が15%なら、次に資金を集めるすべての会社が、同じ尺度で測られる。
一斉安の顔ぶれ
売られたのは CoreWeave だけではない。Oracle は10%下げた。Oracle は OpenAI 向けのデータセンターを建設債務で建てており、既報のとおり、その建設債務の売れ行きは米銀が『資本が制約』と言うときの具体例になっていた。CoreWeave の社債が15%で取引されるなら、Oracle の建設債務も同じ目で見られる。
ネオクラウドの同業各社と、データセンターに電気を売る電力株も、同じ日に売られたと報じられている。電力株が下げたことは重い。電力会社は AI の借り手ではなく、AI の借り手の顧客である。それでも売られたのは、市場が『借り手が借りられなければ、データセンターは建たず、電気も売れない』と読んだからだと考えられる。資本の制約が、借り手の下流まで値段として広がった。
前日まで口で言っていた『資本が制約』
既報のとおり、米銀の幹部は『AI の設備投資を制約するのは、チップでも電力でもなく資本だ』という見方を示していた。10月14日までは、それは決算説明会での言葉だった。
同じ日、PitchBook は、Volta が50億ドルのレバレッジドローンの組成を始めたと報じている(PitchBook)。使い道はデータセンターのリースと GPU の設備投資である。CoreWeave の社債が15%で取引されている日に、同じ種類の資産を担保にした50億ドルの借入を市場に持ち込む。その条件がどこで決まるかは、米銀の『資本が制約』が本当かどうかの最初の試験になる。
BlackRock の Larry Fink は、計算資源の市場に『大きな機会』があると述べたと Markets Media が報じている(Markets Media)。その中で、Fink はこう言ったと伝えられる。
The need to create new financing vehicles for compute is essential.
訳: 計算資源のための新しい資金調達の器を作る必要は不可欠だ。
これは、世界最大の資産運用会社が『今ある資金調達の器では足りない』と認めた発言である。銀行の貸出と社債だけでは、計算資源の需要に資本が追いつかない。だから新しい器、つまり年金や保険の資金を直接 GPU やデータセンターに流し込む仕組みが要る、という意味になる。CoreWeave の社債利回りが15%になった日に、同じことを逆から言えば、既存の器で借りられる会社の金利が、もう持続できない水準に来たということである。
Gartner の3.5兆ドルは、借り手の側の数字である
同じ10月14日、調査会社の Gartner がプレスリリースを出した(Gartner、一次情報)。
Over US$3.5 trillion of artificial intelligence infrastructure spending could be exposed to impairment by the end of 2030.
訳: AI インフラ支出のうち3.5兆ドル超が、2030年末までに減損のリスクにさらされうる。
減損とは、買った資産が帳簿の値段ほどの価値を生まないと認めて、損として計上することである。3.5兆ドル超という数字は、AI インフラの支出のうち、稼がないまま帳簿に残るかもしれない分の上限の見積もりにあたる。これは投資家が『AI は儲かるか』と問うときの数字ではなく、借り手が『借りた分を返せるか』と問われるときの数字である。社債市場が CoreWeave に15%の利回りを付けたのは、この問いに対する市場の暫定の答えだと読める。
注意が要るのは、3つの数字の確度が違うことである。CPI と Gartner の試算は一次情報で、CoreWeave の社債利回りと株価の下げ幅は報道ベースである。社債の利回りは取引のたびに動くので、15%は『その日のどこかの時点でそう取引された』という数字であり、固定した水準ではない。
次に値段が付くもの
資本の制約が市場の値段になったのなら、次に見るべきは、今まさに資金を集めている借り手の条件である。Volta の50億ドルのローンの最終条件、Oracle の建設債務の売れ行き、Tencent の50億ドルの社債の条件、そして OpenAI の1.4兆ドルと SpaceX の400億ドルの調達が、どの金利で決まるかである。
同じ10月14日は、Anthropic の投資家説明日でもあった。7〜9月期の数字と、クラウド経由の売上をどう数えるかは、既報の未解決の論点として残っている。Zitron と Marcus が批判してきた『年換算の売上』の数え方に、ラボや投資家が答えるかどうかも、借り手の返済能力を測る材料として、社債市場が先に答えを出し始めた形になる。
金利が下がらず、社債の買い手が借り手に15%を要求し、Fink が『新しい器が要る』と言い、Gartner が3.5兆ドルの減損の可能性を数える。4つが同じ日に揃ったことが、この日の出来事の意味である。AI の設備投資を止めるのは技術でも電力でもなく、借りられるかどうかだという見方が、言葉から値段に変わった。