ASML が10月14日に出した2026年7〜9月期の決算は、2つの点で AI の設備投資の見方を書き換える。1つは、売上が117億ユーロで四半期として過去最高だったこと。もう1つは、そのうえで会社自身が、2027年と2028年の供給は顧客の需要を満たさないと決算文書に書いたことである。中国向けの比率は42%から23%へ落ちており、中国の減少分を AI 向けの需要が埋めて余りある形になっている。出典は EDGAR に提出された 6-K のプレスリリースで、一次情報である。
過去最高の四半期と、届かない供給
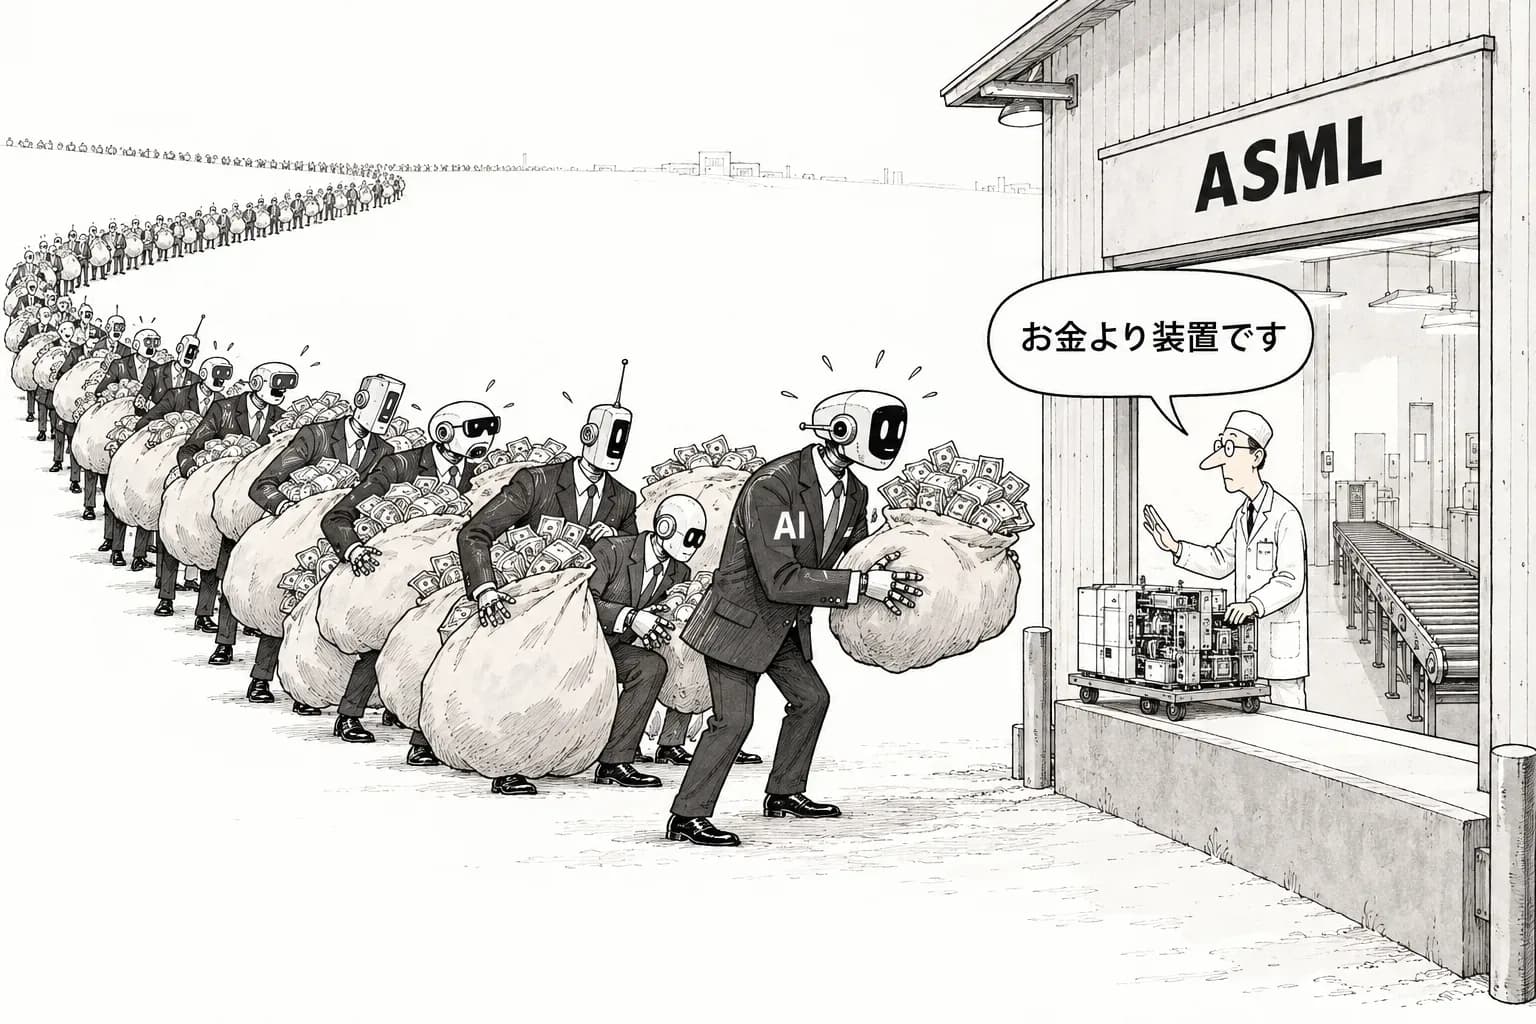
売上117億ユーロは、AI 向けの先端ロジックとメモリの投資が露光装置の発注に落ちてきた結果である。ただし、この決算で最も重い一文は売上の数字ではない。ASML は、いま計画している2027年と2028年の生産能力では顧客の注文をさばききれない、と自分から書いた。
供給側の企業が、2年先まで需要が供給を上回ると公式文書で認めるのは珍しい。需要が弱ければ、まず書けない文である。
The supply we are currently planning for 2027 and 2028 will not fully meet customer demand.
訳: 2027年と2028年について、いま計画している供給は顧客の需要を完全には満たさない。
この一文は、設備投資の景気循環の見立てを逆にする。半導体製造装置の会社は、通常は受注の先細りを恐れて慎重な見通しを出す。それが2年分の供給不足を宣言したということは、受注が2028年分まですでに積み上がっていることを意味する。CEO の Christophe Fouquet は、それを短く言い切った。
We have a lot of orders coming in for 2028.
訳: 2028年の受注がたくさん入っている。
2028年に納入する装置の注文が2026年10月の時点で入っている。EUV 露光装置は1台の製造に1年以上かかり、工場の立ち上げまで含めれば顧客は2〜3年先を見て発注する。つまり、ハイパースケーラーと半導体メーカーが2028年の AI 向けの生産能力を、いま確定させているということである。
中国比率42%から23%へ——穴を埋めたのは AI だった
中国向けの売上比率が42%から23%に落ちたことは、見方によっては悪材料である。輸出規制の強化と、中国の半導体メーカーが成熟プロセス向けの装置を駆け込みで買い込んだ反動で、中国向けは縮んだ。42%という比率は、中国が成熟プロセスの装置を大量に買っていた時期の数字であり、それが半分近くまで下がった。
それでも売上は過去最高を更新した。中国の縮小分を上回る需要が、ほかから入ったということになる。その中身は AI 向けの先端ロジックと、HBM を作るためのメモリの投資である。前者は TSMC の2ナノ世代、後者は Samsung と SK hynix、Micron の HBM の増産にあたる。
この構図は、Epoch AI が10月6日に出した「チップの供給ショックにさらされる度合いは中国が米国の2.7倍」という見積もりとも合う。中国は成熟プロセスの装置を買い込んで備えたが、先端の EUV は規制で入らない。ASML の売上の中で中国が落ち、AI 向けが伸びるという動きは、供給の制約がどこに効くかをそのまま示している。
制約は需要側ではなく、露光装置の供給側にある
この決算の意味を、ここ数週間の AI の設備投資の報道に重ねると、主語がはっきりする。Meta の Zuckerberg と Alexandr Wang は10月12日に、設備投資を年500億〜600億ドルと語ったと伝えられる。Anthropic は約5,300億ドル分のデータセンターのリースを急がせていると報じられ、Microsoft は推論用の自社チップ Maia 300 を2027年からギガワット規模で配備し、TSMC の生産枠を30万個超確保したとされる。どれも需要の側の話である。
これらの計画が実際にチップになるかどうかは、TSMC と Samsung がどれだけ先端のウェハーを流せるかにかかり、それは ASML が EUV 露光装置を何台納められるかで決まる。EUV の供給者は ASML しかない。その ASML が、2028年まで需要に追いつけないと言った以上、AI の設備投資の上限を決めているのはラボやハイパースケーラーの資金ではなく、露光装置の生産本数だということになる。
米銀が「資本が制約になる」と見ていた側面も、この決算で読み直しが要る。資本が余っていても、装置がなければウェハーは増えない。Microsoft が TSMC の枠を先に押さえたと報じられたのは、この制約を見越した動きだと読める。
ADR の−2.5%は ASML の問題ではない
決算の中身が強気だったにもかかわらず、米国上場の ADR は決算日に2.5%下げた。株価の履歴で見る限り、この日の下げは同日に出た米国の CPI を受けた市場全体の売りに沿ったもので、ASML の見通しに市場が失望した跡は読み取れない。決算を伝える記事も、AI 向けの装置の需要を主題に据えている。
注目は翌10月15日の TSMC の決算に移る。ASML が2028年分の受注を抱えているなら、TSMC は2027年の設備投資を引き上げる側に回る。そこで2ナノ世代の生産能力の数字がどう出るかで、ASML の「供給が届かない」という言葉が、どの顧客の、どの年の AI チップに効いてくるかが見えてくる。