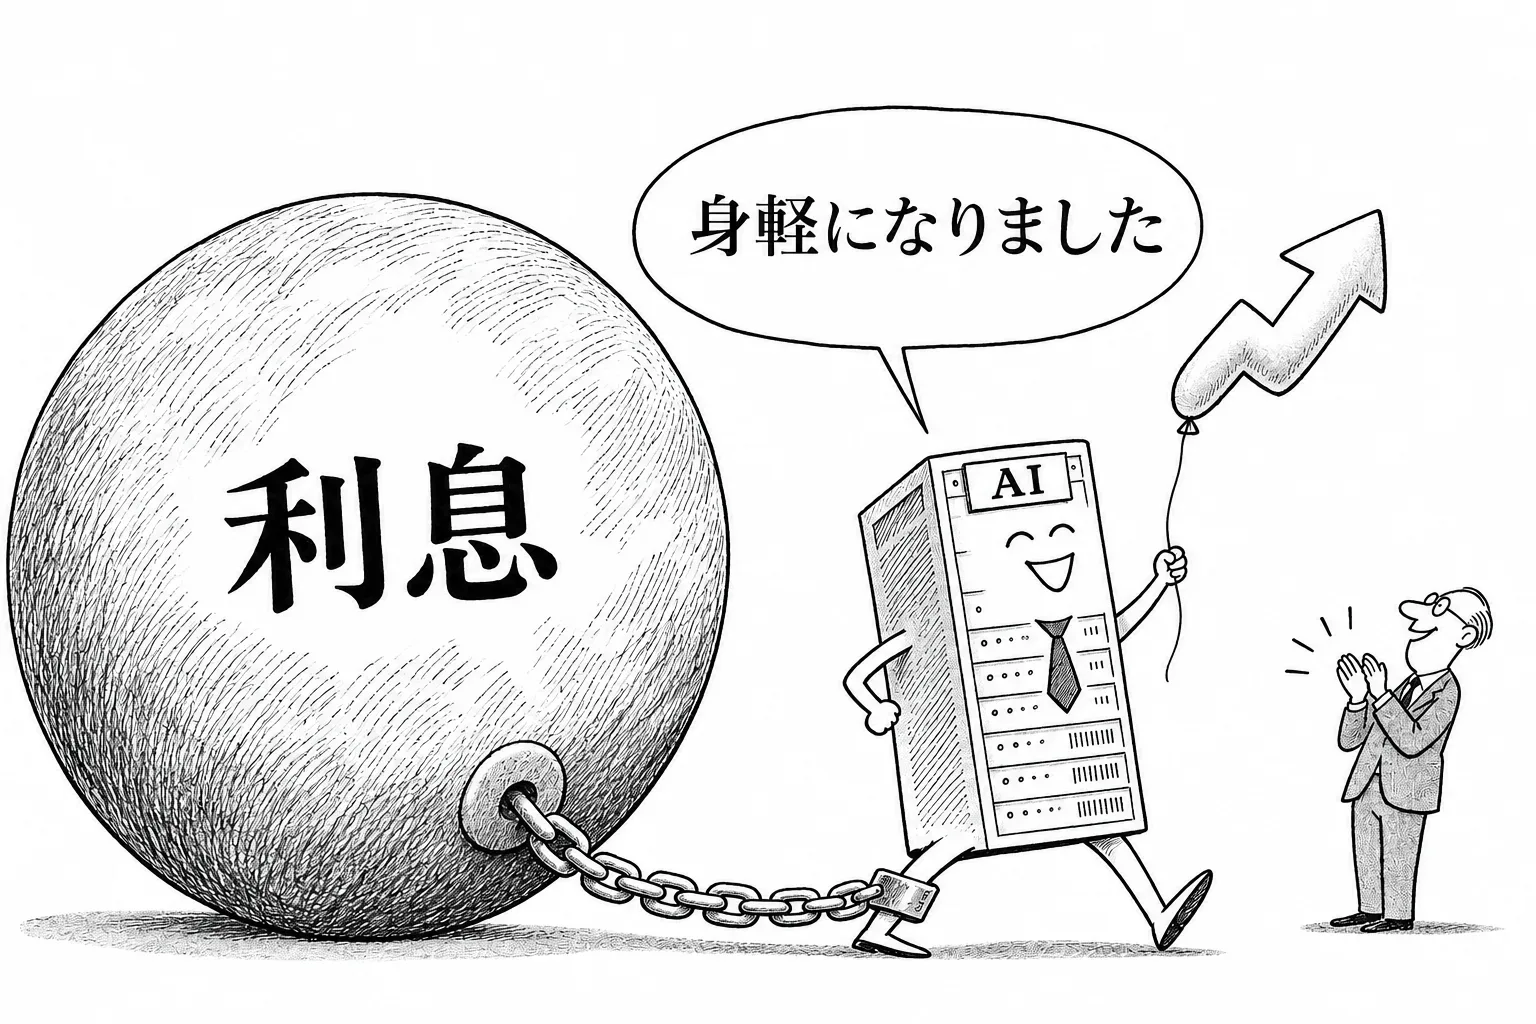
AI の計算に使う GPU(画像処理の半導体)を大量に持ち、OpenAI などに時間で貸す米国の CoreWeave が、7〜9月期の決算を出した(11月10日の取引の終了後。SEC への提出書類 8-K による一次情報)。売上は前年同期の2.7倍になり、利益も会社が示していた見通しを上回った。お金の集め方も、客からの前払いと、設備ごとに担保を取る融資に移った。AI のデータセンターは借金で建てすぎではないかという不安は、これでひとまず和らいだ。株は2割を超えて上がり、ウォール街の AI 株の戻りを引っぱったと報じられている。ただ、利息の支払いは調整後の営業利益の約2.2倍あり、会社によれば次の期はさらに増える。
日本の会社にとって:大半の会社に、すぐの影響はない。関係するのは、GPU を何年もまとめて借りる契約を結ぼうとしている会社と、AI のインフラの社債やファンドを持つ金融機関の運用担当である。前者は、契約が前払いを求めていないか、貸し手が行き詰まったときに前払い金と計算の枠がどうなるかを、署名の前に契約書の条項で確かめる。
売上2.7倍、見通しも上回った
CoreWeave は、自分で AI のモデルを作るのではない。電気と建物と GPU をそろえて、モデルを作る会社や大手のクラウドに貸す。いわば AI の時代の貸しビル兼発電所である。売上が1年で2.7倍になったのは、AI の会社が計算の場所を奪い合っている状態が続いているためだ。
市場が気にしていたのは、売上の伸びよりも、伸びにお金が追いつくかだった。データセンターを建て、GPU を買うのが先で、貸し賃が入るのは後になる。差を埋めるのは借金だ。11月に入ってからは、米国の金利が上がるという見方が強まり、借金で設備を建てる会社の株は売られやすくなっていた。そのなかで利益が見通しを上回ったので、株は大きく買い戻された。
お金の集め方が、客と設備に重さを分ける形に
この決算で大きいのは、数字よりもお金の集め方の変化である。資金は、主に次の2つで集めるようになった。
1つは、客の前払いである。計算の枠を長く借りる客に、使う前にお金を払ってもらう。CoreWeave にとっては、借金をせずに設備を買えるお金になる。そのかわり、貸し手が行き詰まったときの損を、客の側が一部かぶる形になる。
もう1つは、設備ごとの融資である。会社全体の信用で借りるのではない。決まったデータセンターや GPU と、それを借りる客の契約を担保にして借りる。貸す側から見ると、返済の元手がはっきりする。会社全体が傷んでも、その設備の稼ぎから返してもらえる。
どちらも、借金の重さを会社1社の信用に集めず、客と設備にも分ける仕組みである。AI のデータセンターの資金への不安が和らいだのは、この形が回り始めたと見えたからだ。
それでも利息は利益の2倍超
和らいだのは不安であり、借金そのものではない。7〜9月期の利息の支払いは、調整後の営業利益(一時的な費用などを除いた本業の儲け)の約2.2倍あった。本業で1ドル稼ぐごとに、利息を2ドル以上払っていることになる。しかも会社によれば、10〜12月期の利息はさらに増える。新しいデータセンターを建てるために借りたお金の利息は先に出ていき、そこからの貸し賃は後から入ってくるからだ。
このやり方が報われるのは、建てた設備が予定どおり埋まり、客が契約どおり払い続ける場合である。客の多くは、まだ利益の出ていない AI の会社だ。前払いと設備ごとの融資は、客の払う力に頼る度合いをむしろ強める。今回の決算は、AI のデータセンターの借金の問題を解いたのではない。答えが出る時期を先に送ったと読むのが正確である。
確かめられなかったこと
今回は、決算の書類、決算説明会の書き起こし、相場の報道の本文を、どれも直接は読めなかった。そのため、売上と利益と利息の金額そのもの、10〜12月期の見通しの数字、前払いと融資の規模、株価の正確な上げ幅と主な株価指数の動きは、この記事に載せていない。2.7倍、約2.2倍、2割超という比率は、一次情報にもとづく取材メモの数字である。