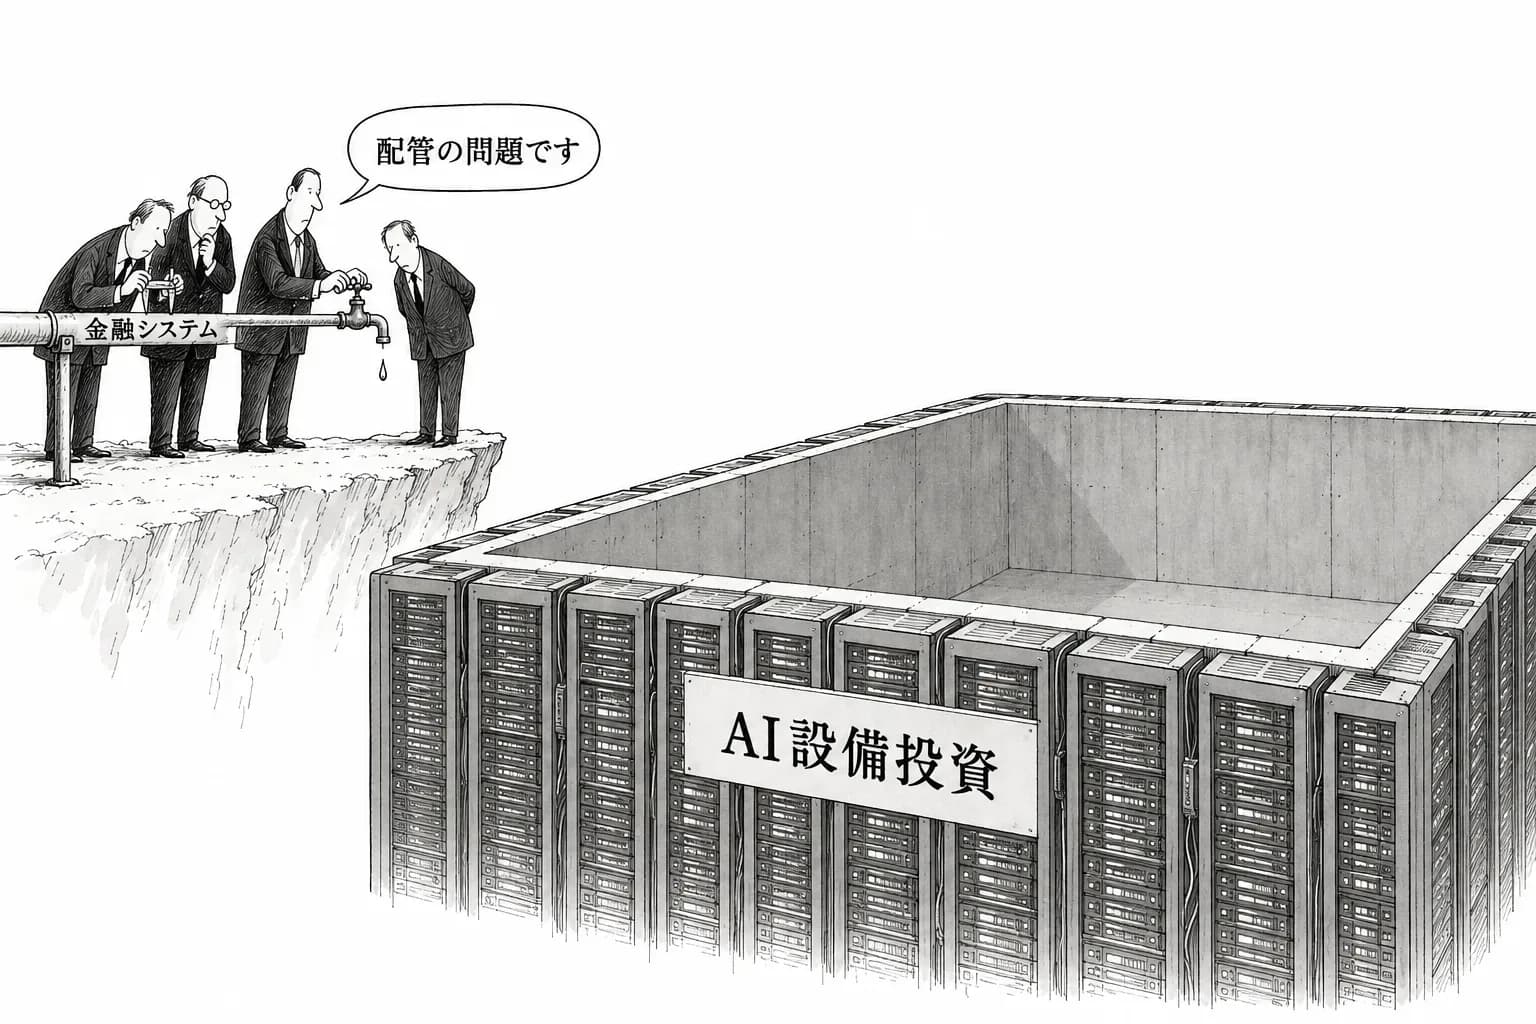
10月13日、JPMorgan Chase、Goldman Sachs、Wells Fargo、Citigroup の7〜9月期の決算が同じ日に揃った。数字そのものは4行とも悪くない。読むべきは数字ではなく、AI について4人の経営者が選んだ言葉である。4行は揃って、AI インフラの資金調達を『個々の借り手が返せるか』ではなく『金融システム全体が吸収できるか』の問題として語った。融資の蛇口を握る側が、AI の設備投資を市場全体の容量の問題として扱い始めた、ということになる。
そして語りだけではない。Bloomberg によれば、JPMorgan と Goldman は、Volta の50億ドルの AI 向け融資の売却で、チップの購入に充てる37億ドルの部分を引き受けなかったと報じられている。言葉と行動が同じ方向を向いた日だった。
4行が揃えた言葉
JPMorgan の決算発表(SEC 提出の一次情報)で、CEO の Jamie Dimon は AI を単独の話題としてではなく、マクロの不安のひとつとして並べた。AI の設備投資そのものを言祝ぐのではなく、それを支える資金の環境がどう動いているかに目を向けた文言である。
大きな財政赤字、粘り強いインフレ、高い資産価格、上がる金利、地政学の状況が、水面下で動き続けている
ここに AI という語は出てこない。しかし『高い資産価格』と『上がる金利』の組み合わせは、長期の固定資産に巨額の借り入れで投じる AI インフラにとって、もっとも痛い組み合わせである。Dimon は、その痛みが『水面下で動き続けている』と書いた。
Goldman Sachs の CEO、David Solomon はさらに踏み込んだ。決算説明会(Investing.com の書き起こし)で、米国のデータセンター建設には2032年までに10兆ドル超が要るとしたうえで、資金の需要について次のように述べた。
供給をはるかに上回る
10兆ドルという数字は、借り手1社の話ではない。米国の銀行のバランスシートを束ねても吸収しきれない規模で、だからこそ Goldman は案件を『きわめて選別』して取りにいくと説明した。融資できるかどうかではなく、どれを取ってどれを見送るかという供給側の配分の話になっている。
Wells Fargo の CEO、Charlie Scharf は、AI の投資サイクルをひとつの産業の設備投資としてではなく、経済全体を動かす力として位置づけた。
それ自体が複雑なマクロ経済の力
そして JPMorgan の CFO、Jeremy Barnum は、CNBC が伝えた決算説明会でのやりとりで、AI のデータセンター支出に対する市場の心理が変わった場合に JPMorgan がどうなるかを問われ、こう答えた。
無縁ではいられない
これは、直接の貸し手でなくても、取引先、資本市場、資産価格を通じて影響を受けるという意味である。JPMorgan は Volta の融資でチップ向けの部分を引き受けなかったと報じられている銀行でもある。引き受けなくても無縁ではいられない、と CFO 自身が言った。
Volta の融資で起きたこと
Bloomberg は10月12日、JPMorgan と Goldman が Volta の AI 向け融資50億ドルの売却で、自行の引き受け額を抑えたと報じた。記事によれば、2行が引き受けなかったのはチップの購入に充てる37億ドルの部分である。これは報道であり、2行も Volta も公に認めていない。
それでも、この報道を4行の決算の言葉の隣に置くと、筋が通る。データセンターの建物と土地は、担保として銀行が長く扱ってきた資産である。しかし GPU などのチップは、数年で価値が落ち、次の世代が出れば中古の価格も読めない。2行が建物の側は引き受け、チップの側は引き受けなかったのだとすれば、それは借り手の信用を疑ったのではなく、担保の種類ごとに『システムがどこまで吸収できるか』を切り分けたということになる。Solomon の『きわめて選別』は、まさにこの切り分けを指す言葉として読める。
借り手の問題から市場の容量の問題へ
銀行が AI の融資を語るとき、これまでの枠組みは『この借り手は返せるか』だった。OpenAI の1.4兆ドルの調達計画や、Oracle や SpaceX の借り入れが取り沙汰されるたびに、問われたのは各社の売上と返済の見通しである。
今回の決算で変わったのは、その問いの立て方である。Solomon の10兆ドルは、個々の借り手を足し合わせた数字ではなく、米国全体で必要になる資金の総量である。Scharf は AI の投資サイクルをマクロの力と呼び、Dimon は資産価格と金利を水面下の動きとして挙げた。Barnum は、心理が変われば自行も無縁ではいられないと言った。4人とも、AI の設備投資を『誰が返すか』ではなく『市場がどれだけ飲み込めるか、飲み込めなくなったら誰に波及するか』の問題として語っている。
貸し手がこの枠組みに移ると、借り手の側の景色も変わる。信用が良くても、システムの容量が足りなければ資金は届かない。逆に、容量が足りている間は信用の甘い案件にも資金が流れる。AI の設備投資の行方は、個々のラボや半導体メーカーの決算ではなく、金融システムの容量そのものに左右されるようになる。
次に見るもの
この枠組みの変化が続くかどうかは、今週の残りの日程で試される。10月14日は ASML の決算と、Anthropic の投資家説明日である。10月15日は TSMC の決算で、Microsoft の Maia 300 が生産枠を押さえたという報道の裏付けも問われる。資金を出す側の『容量』の語りと、設備を作る側の需要の数字が、同じ週に並ぶことになる。
11月には Bridge Data Centres の66億ドルの融資が控える。Volta の案件でチップ向けの部分を引き受けなかったと報じられた2行が、次の案件でも同じ切り分けをするなら、それは一度きりの判断ではなく、AI インフラの資金調達に新しい相場ができたということになる。
出典:JPMorgan Chase の決算資料(SEC)、Goldman Sachs の決算資料(SEC)、Wells Fargo の決算資料(SEC)、Citigroup の決算資料、Goldman Sachs の決算説明会の書き起こし(Investing.com)、CNBC、Fortune、Bloomberg(Volta の融資)