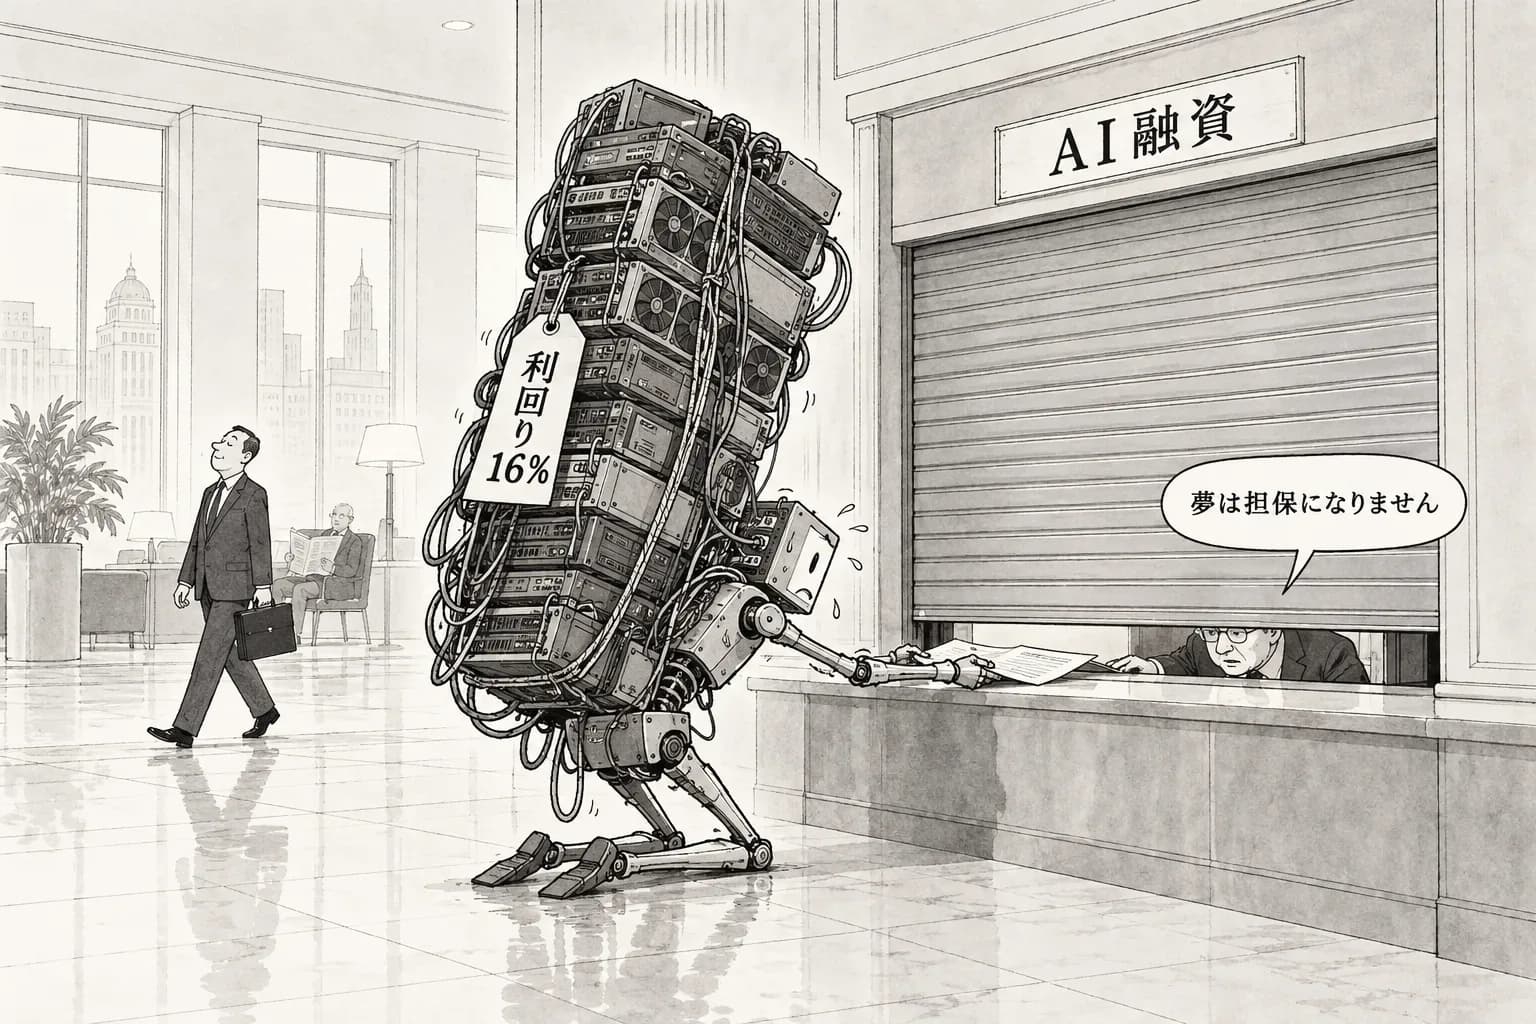
AIのデータセンターを借金で建ててきた CoreWeave の社債が、利回り16%台まで売られていると報じられている。Bloomberg は10月17日のクレジット市場の週報で、CoreWeave の不調が、AI関連のジャンク債(投資不適格の社債)の新規発行の市場そのものを閉じかねないと伝えた(Bloomberg)。同じ週、米国の半導体指数 SOX は8日続落したと報じられる一方で、ダウ平均はほぼ横ばいだった。株式市場全体が崩れたのではない。売られたのは、借金で賄うAIの設備投資に賭けた部分だけである。
この記事は報道にもとづいており、CoreWeave の開示や債券の取引データなどの一次情報にはあたれていない。数字はどれも、出典の報道が伝えたものとして読んでほしい。
CoreWeave の株と社債がそろって売られた
Investing.com によれば、CoreWeave の株と社債は、AIの借り入れへの懸念が強まるなかで、そろって週間で大きく下げる見込みだという(Investing.com)。社債の利回りは16%台に達したと報じられている。投資不適格の発行体でも、ふつうの水準を大きく上回る。CNBC は10月16日、CoreWeave の株の売りをめぐるアナリストの見方をまとめた(CNBC)。
株と社債が同じ向きに売られたことに意味がある。株だけが下がるなら、成長の見通しが割り引かれただけとも読める。社債まで利回り16%台に売られるのは、貸し手が元本を返してもらえるかを疑い始めたことを表す。CoreWeave は GPU を担保に借り入れを重ね、それを AI ラボや大手クラウドへの計算資源の貸し出しで返す形で事業を広げてきた。その返済の筋道に、債券市場が値札を付け直していることになる。
なぜ『市場が閉じる』ことが重いのか
Bloomberg の報道の要点は、1社の社債の値下がりより先にある。CoreWeave は、AIのデータセンターを高利回りの社債で賄うやり方の代表格である。その代表格の社債が利回り16%台で取引されていれば、後に続く発行体は、それより有利な条件ではまず借りられない。投資家が AI のインフラの社債をまとめて避けるようになれば、新規の発行がそもそも成り立たなくなる。これが『市場が閉じる』という意味である。
大手クラウドは手元の現金と投資適格の社債で設備投資を賄える。新興のクラウドや、データセンターの開発会社はそうはいかない。ジャンク債の窓口が閉じれば、AIの計算資源を増やす資金の流れのうち、借金に頼る部分が細る。これまで AI の設備投資は、ひとまとまりの『AI 銘柄』として値付けされてきた。それがいま、誰の現金で、誰の借金で建てるのかによって分けて値付けされ始めている。
SOX は8日続落、ダウはほぼ横ばい
株式市場でも同じ選り分けが起きていると報じられている。Investing.com は、半導体指数 SOX が2008年以来の長い連敗を記録し、AIへの懸念が深まっていると伝えた(Investing.com)。Yahoo Finance の10月16日の市況によれば、主要な指数のうちダウはほぼ横ばいで引けた(Yahoo Finance)。
景気の後退や金利の急騰を織り込む下げなら、ダウも一緒に下がるはずである。ダウが持ちこたえ、半導体だけが8日続けて下げたのは、売りがAIに固有のものだと示している。投資家は、景気全体ではなく、AIの設備投資がこれからも同じ速さで続くかどうかを疑っている。半導体の需要は、CoreWeave のような借り手が GPU を買い続けられるかにかかっている。借り手の資金の窓口が細れば、チップの注文も細る。社債市場の警報と半導体株の連敗は、同じ問いの表と裏にあたる。
半導体の側には別の材料も重なっていた。Microsoft は10月12日、推論用の自社チップ Maia 300 を2027年からギガワット規模で配備すると発表し、市場では NVIDIA と AMD の下げの材料の1つとして挙げられた。大手が自前のチップに寄せれば、外から GPU を買う需要の見通しは揺らぐ。借金で GPU を買う新興クラウドの返済の筋道も、同じく揺らぐ。
個別の値踏みが始まった
今週の動きをまとめると、市場は AI の設備投資を一括で買う段階を抜け、出し手ごとに値踏みする段階に入ったと読める。手元の現金で投資できる大手と、高利回りの借金で計算資源を積み上げる会社とでは、同じ AI の需要に賭けていても、資金が途切れたときの耐え方がまったく違う。CoreWeave の社債の利回りは、その差に市場が付けた値段である。
AIの需要そのものが消えたわけではない。ラボは計算資源の確保を急いでおり、Anthropic がパートナーに約5,300億ドル分のデータセンターのリースを急がせているとも報じられてきた。問われているのは需要の有無ではなく、その需要に応える設備を誰がどんな条件の資金で建てるのかである。需要が大きくても、借金の金利が16%台なら、計算資源の貸し出しで利益を出すのは難しくなる。
次に見るところ
まず、CoreWeave の社債の価格と CDS(信用リスクの保険料)がどこで止まるかである。次に、売りが Oracle や SoftBank など、借金で AI のインフラを広げてきたほかの発行体に広がるかどうか。そして10月21日の Meta の決算で示される設備投資の計画である。大手の投資意欲が保たれれば、需要の側の不安はやわらぐ。それでも、借金で建てる側の資金の窓口が開き直るかは別の問題として残る。SOX の連敗がどこで止まり、ジャンク債の新規発行が再開するかが、AIの設備投資のうち借金に頼る部分がこの先も続くかを測る目安になる。