Broadcom が米証券取引委員会(SEC)に出した 8-K で、Anthropic 向けのチップの取引の融資の形が確定した。この取引は、これまで約630億ドルの規模と伝えられてきた。中心にあるのは保証の仕組みである。リースの残りの支払いの72.5%と、ラックを売ったときの値段との差を、最大約430億ドルまで Broadcom が埋める。
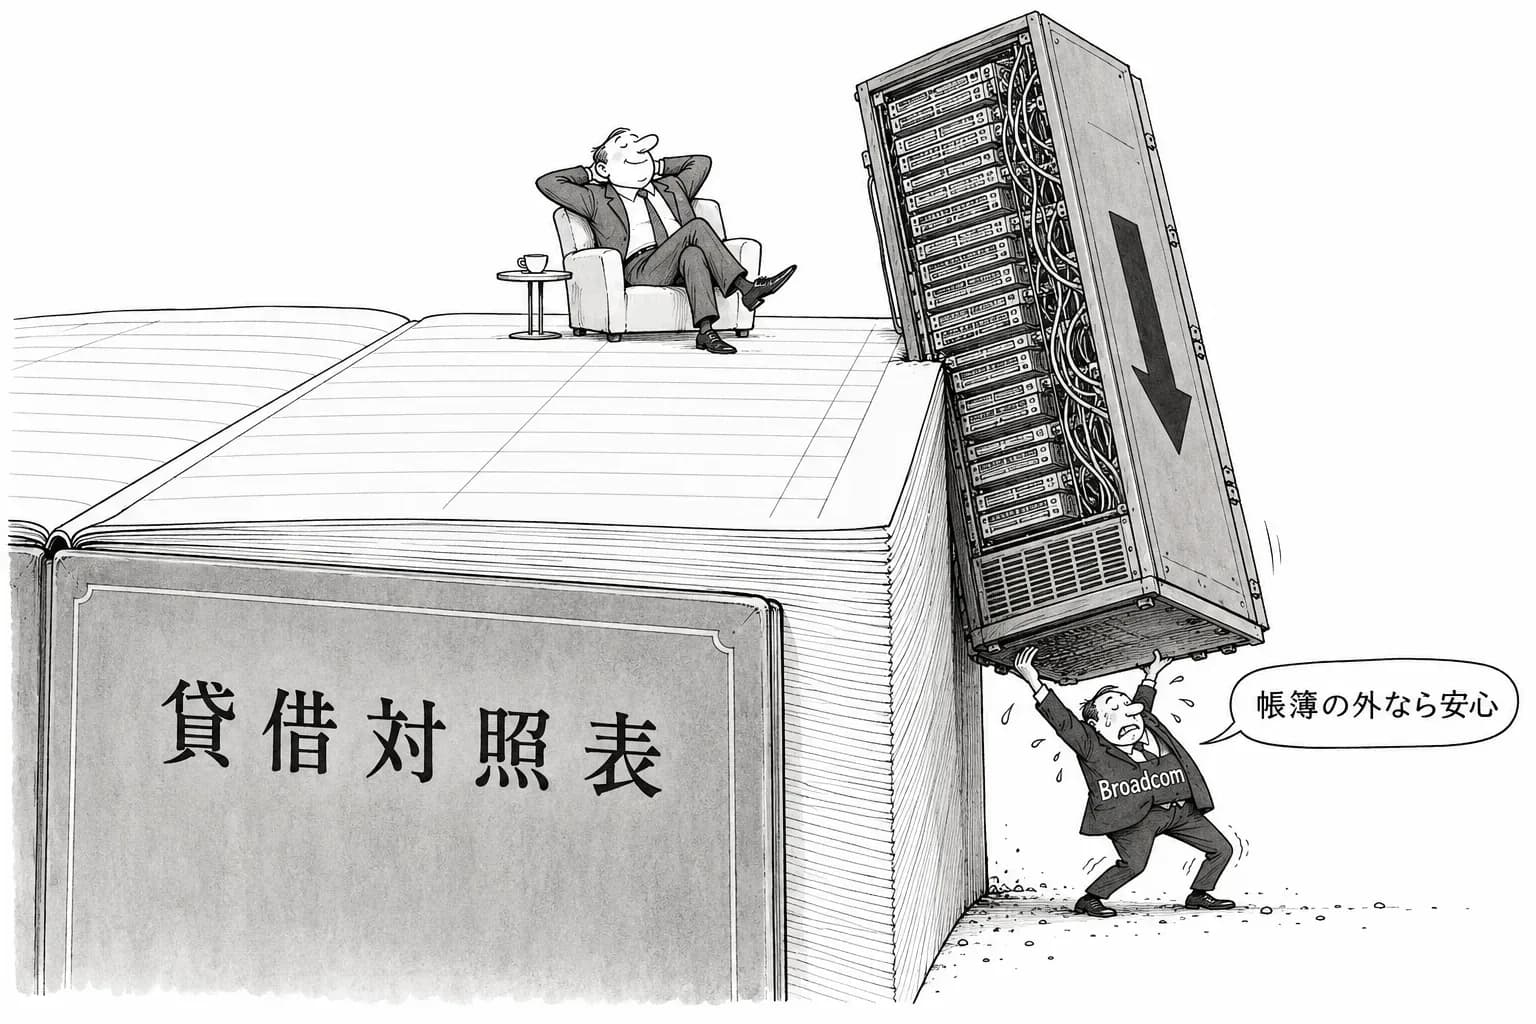
つまり、AI のチップが値下がりしたときの損は、使う Anthropic でも、お金を出す貸し手でもなく、チップの売り手が持つ。しかもそれは、Broadcom の貸借対照表に借金として載らない約束である。
8-K が決めたこと
8-K は会社の重要な出来事を知らせる届け出で、一次情報にあたる。今回の届け出で、取引のうちリスクを誰が持つかが決まった。
形はこうなる。Anthropic は、Broadcom のチップを積んだラックを買い取らずに、リースで使う。リースが終わる前に契約が終わってラックを売ることになったとき、売値がリースの残りの支払いの72.5%に届かなければ、Broadcom が足りない分を払う。払う額の上限は約430億ドルである。
この数字から、貸し手が取り戻せる分の下限が読める。リースの残りの72.5%までは、ラックの売値と Broadcom の保証で返ってくる。残りの27.5%については、売値がそこまで届かなければ、貸し手か、取引のための特別目的会社(SPV)が損をかぶる。どの場合に保証が動くのか、細かい条件までは、この記事では確かめきれていない。
経済メディアの FinanceFeeds は、取引が前に進んだことを受けて Broadcom の株価が上がったと報じた。市場はまず、売上が決まったことを好感した形である。
なぜ売り手がリスクを持つのか
AI のラックは高く、しかも値下がりが速い。新しい世代のチップが1〜2年で出ると、古いラックの中古の値段は下がる。数年のリースを組む貸し手にとって、いちばん怖いのは、借り手がいなくなったときに担保のラックがいくらで売れるかである。
そこで売り手が前に出る。Broadcom が売値の下限を約束すれば、貸し手は安心して大きなお金を出せる。Anthropic は、何百億ドルもの設備を自分の借金で買わずに済む。Broadcom は、それで大口の売上を確保できる。三者の利害が合う。
代わりに、Broadcom はチップの値段の先行きに賭けることになる。AI の計算の需要が強いまま中古のラックが高く売れれば、保証はほとんど使われない。需要が冷えたり、もっと安く速いチップが出たりすれば、Broadcom が最大約430億ドルを払う。
貸借対照表の外にあるリスク
この保証は、起きるかどうか分からない支払いの約束である。会計の上では、借入金のように貸借対照表にそのまま載るとは限らない。投資家が見る借金の数字は増えないまま、値下がりのときに払う義務だけが積み上がる。
430億ドルという上限は、取引の規模とされる630億ドルの約7割にあたる。チップを売った代金の大部分を、値下がりしたときに払い戻すかもしれない形になる。売上としては計上されても、その一部には、チップの値段についての保険が付いている。
重なる売り手の融資
この取引は単独ではない。Anthropic の計算資源の調達では、売り手やその周りが融資に入る案件が続いている。SpaceX と Apollo の400億ドルの案件は年内の契約を目指し、Argentum の50億ドルの案件もある。格付け会社の Moody's は、こうした取引が重なると危険が大きくなると指摘してきた。
どれも、Anthropic の計算の需要が続くことを前提にしている。前提が崩れれば、複数の売り手と貸し手が、同じときに同じ種類の損を抱える。今回の 8-K は、そのうち Broadcom の分の大きさを初めて数字で示した。
Anthropic は上場の手続きを進めており、ロードショーは11月9日の週、上場は11月16日の週と伝えられている。上場の前に、計算資源の調達の裏で誰がどれだけのリスクを持っているかが、届け出の上で見えてきた。
まだ分からないこと
残る問いは3つある。1つ目は、保証がどんな場合に動くのかという細かい条件である。2つ目は、Broadcom が決算の資料で、この約束をどう示すかである。3つ目は、Anthropic の S-1 の修正版(S-1/A)が、このリースと保証をどう書くかである。
AI のチップの値下がりは、これまで主に、チップを持つクラウドの会社の問題として語られてきた。今回の 8-K で、そのリスクの一部を売り手が引き受けることが、はっきり書類に残った。