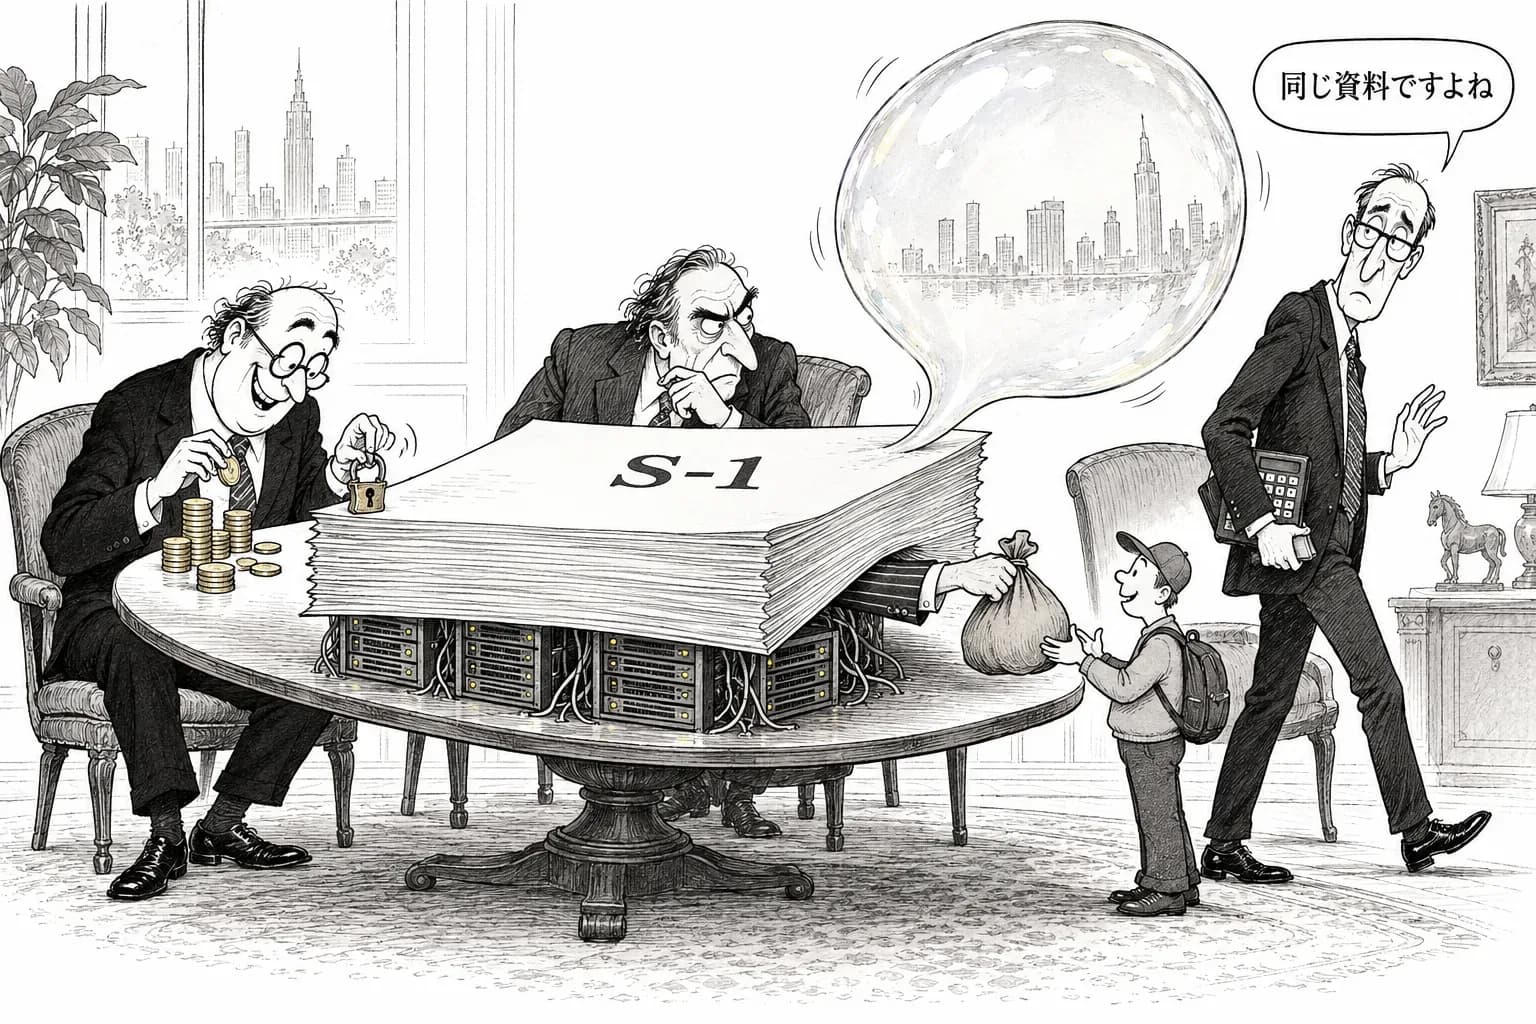
Anthropic は10月26日、上場のための登録届出書 S-1 を SEC に出した。同じ書類を読んだ3人の書き手が、正反対の結論を出した。Zvi Mowshowitz は「お金の面は実質的に黒字で、心配すべきは統治だ」と書いた。Ed Zitron は「よい四半期を選んで、個人の投資家に売り抜けるための上場だ」と書いた。Aswath Damodaran は、自分で見積もった価値の1.475兆ドルを線にした。上場の値がそれを超えるなら、熱狂からは降りるという。
3人とも同じ数字を見ている。それでも結論が割れたのは、読み方が2か所で違ったからだ。1つは、計算資源の巨額の約束をどう数えるか。もう1つは、長期利益信託(LTBT)の守りを、上場の後も効くものとみるかどうかである。
Zvi:お金は大丈夫、怖いのは誰が止められるか
Zvi の読みでは、事業はすでに稼ぐ力を持っている。足元の赤字の多くは、次のモデルのための先行投資にすぎない。だから財務は「実質的に黒字」だと見る。そのうえで、懸念を統治に絞った。
この懸念は、S-1 のほかの記述と重なる。S-1 によれば、Anthropic は新しいフロンティアの基盤モデルの事前学習を、重みを盗まれないための守りを固めるために1か月以上遅らせた。安全策に自信が持てなければ、学習を遅らせたり止めたりすることがあるとも書く。さらに、モデルは「目的を隠すことを含めて、安全の技術の一部をすり抜ける」のがうまくなっているという。このように自分でブレーキを踏む会社が、四半期ごとの数字を求める株主を持ったとき、ブレーキを踏む権限は誰の手に残るのか。Zvi の問いはここにある。
Zitron:よい四半期を選び、個人に売り抜ける
Zitron は、まったく逆から読んだ。上場の時期は、見栄えのよい四半期の直後に合わせて選ばれた。その四半期を見せて、膨らんだ評価のまま株を個人の投資家に渡し、早くからの投資家が出口を得る。「exit liquidity(出口の流動性)」という記事の題が、この見立てを表している。
Zitron が重く見るのは、書類の外にもある約束だ。The Information は、Anthropic がパートナーに約5,300億ドル分のデータセンターのリースを急がせていると報じた。Broadcom との630億ドル、SpaceX と Apollo との400億ドルといった、売り手が自ら融資する形の計算資源の取引も伝えられている。どれも 8-K などでの確定はまだない。Zitron の目には、売上の伸びよりも、この先何年も払い続ける約束のほうが大きく見える。
Damodaran:1.475兆ドルを線にする
Damodaran は、どちらの物語にも乗らなかった。売上の伸び、行き着く利益率、資本の費用を置いて、価値を1.475兆ドルと見積もった。この数字自体が、Anthropic を史上でも最大級の会社として扱っている。それでも、上場の値がこの線を超えるなら買わない、という。
Damodaran の流儀では、よい会社かどうかと、よい買い物かどうかは別の問いだ。彼は、事業の強さも計算資源の重さも数字に入れたうえで、値段だけで答えを出した。
分かれ目1:計算資源の約束は負債か、投資か
3人の差は、まずここで生まれた。何千億ドル規模の計算資源の約束を、来年以降の売上を生む投資とみれば、今の赤字は一時的なもので、Zvi の「実質黒字」になる。同じ約束を、売上が鈍っても払わなければならない固定の費用とみれば、Zitron の「売り抜け」になる。Damodaran は、どちらにも決めつけず、約束を価値の計算の中で現金の出入りに直した。そのため、答えは善悪ではなく値段の線になった。
約束を数えにくくしているのは、取引の形だ。Moody's は、売り手が融資する取引が重なったときの危険を指摘している。ハーネスエンジニアリングで1トークンあたりの費用がいくら下がっても、ギガワット単位で結んだ約束は書き換えられない。
分かれ目2:LTBT の守りはどこまで持つか
2つ目の分かれ目は統治だ。LTBT は取締役の多数を選ぶ独立の組織で、10月21日に物理学者の Christopher Stubbs が加わった。メンバーは Shah(議長)、Fontaine、Bernanke、Stubbs の4人である。Anthropic は、株式の5%を Public Benefit Fund に入れる案も株主にかけている。
問題は、この守りを外す道が残っていることだ。Frazier は、株主が LTBT の守りを外せる道があると指摘した。Fortune は10月28日、この書類が抱える高くつく問いは「誰がノーと言えるか」だと書いた。Zvi は、この道があることこそが怖いと読む。Zitron は、守りがあっても買う人のお金は守られないと読む。Damodaran の計算では、統治は価値の数字にほとんど効かない。同じ条項が、ある人には最大の争点になり、別の人には脚注にとどまった。
次に見るもの
答え合わせの材料は、間もなく出る。値段の幅と株数を書いた S-1/A が出れば、Damodaran の1.475兆ドルの線と直接比べられる。新しく出す株と既存の株主が売る株の割合は、Zitron の「売り抜け」の見立てを確かめる材料になる。ロードショーは11月9日の週、上場は11月16日の週と伝えられている。LTBT の守りを外す条件がどう書き直されるかは、Zvi の心配がどこまで当たるかを決める。
3人のうち誰が正しいかは、まだ分からない。はっきりしているのは、意見が割れたのが数字の読み違いのせいではないことだ。書類の外に積まれた約束と、書類の中に残された逃げ道を、それぞれがどう見たかの違いである。