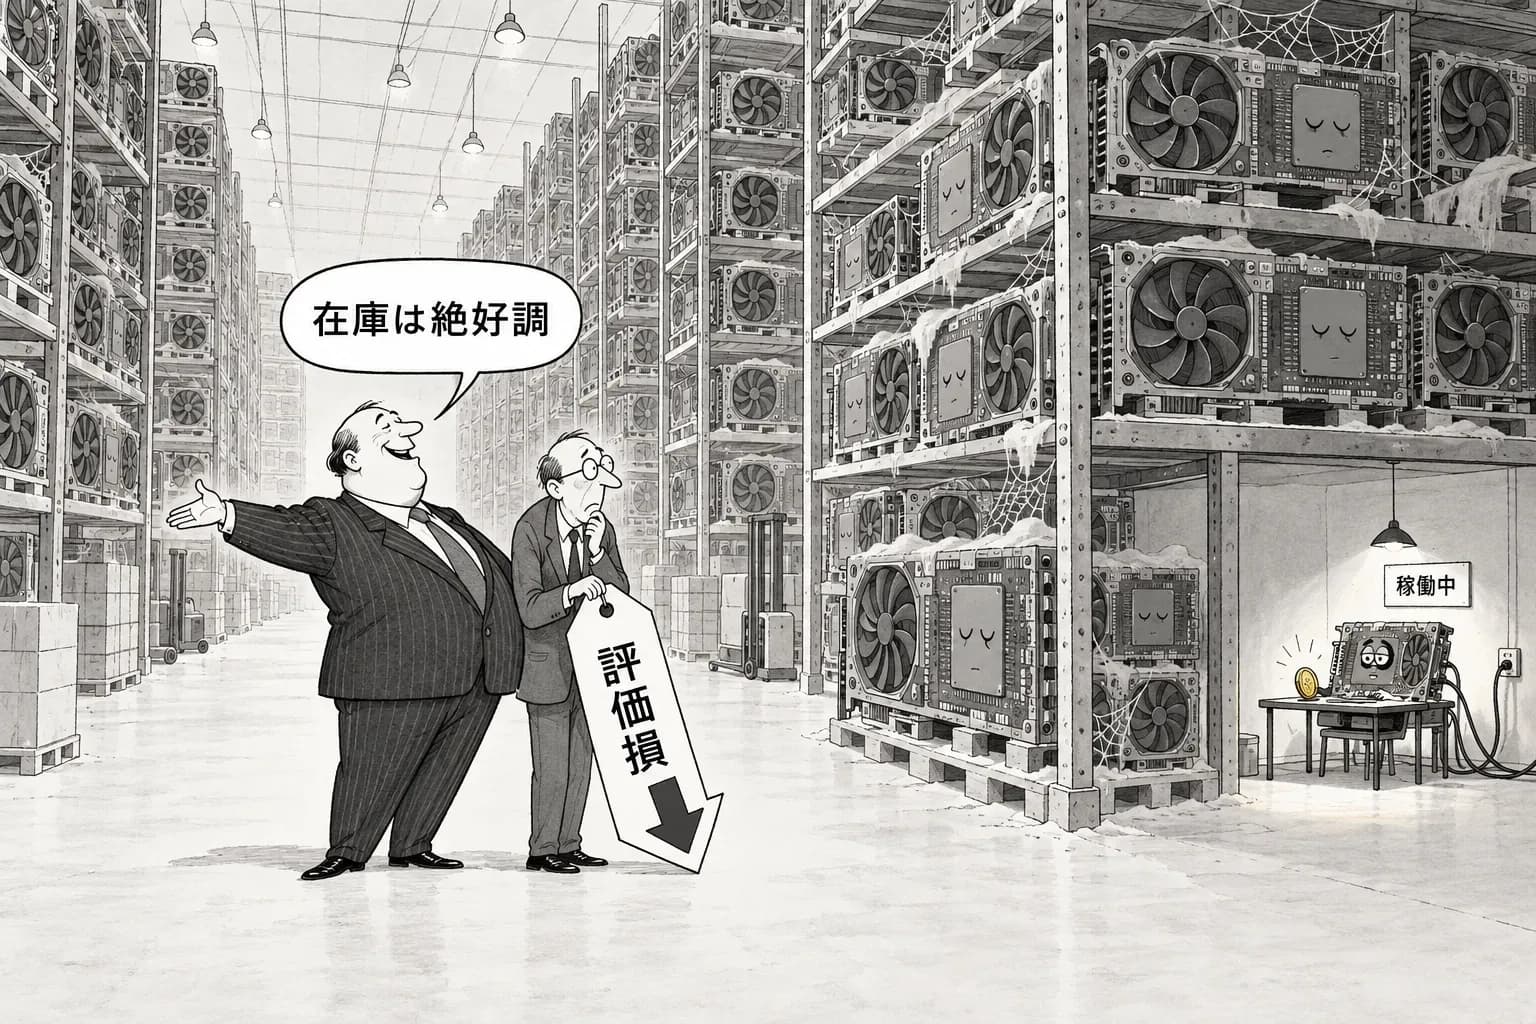
数字はそっけない。Ed Zitron が9月22日に Where's Your Ed At で公開した集計によれば、NVIDIA が2023年以降に売った AI チップの総額はおよそ5,615億ドル。そのうち、ハイパースケーラー各社が自ら開示した稼働容量・供用開始時期・減価償却の記載から「運用上展開されている」と説明できるのは、約500億ドル分にすぎない。
差は5,000億ドルを超える。この差額をどう読むかが、いま AI インフラ投資について言える最も重要なことである。本紙の結論を先に置く — その差額は未来の需要の前払いではない。倉庫の在庫である。そして在庫は、需要が減るより先に、値が付かなくなることで精算される。来るのは需要の減退ではなく、評価損だ。
出荷と稼働のあいだに挟まった5,000億ドル
誤解を避けるために、この集計が何をしていないかを先に書く。Zitron は NVIDIA の売上が虚偽だと言っていない。出荷は実在する。代金も払われている。問題は、その出荷が市場によって一貫して「需要の証拠」として読まれてきたのに、購入者側の帳簿では「据え付け待ちの箱の山」を意味していたという点にある。
NVIDIA's revenue growth is almost entirely the result of speculative purchases by hyperscalers that take years to install.
訳: NVIDIA の収益成長はほぼ全面的に、ハイパースケーラーによる投機的な購入の結果であり、それらは設置に何年もかかる。
投機的な購入であること、そして設置に何年もかかること — この二つは別々の主張だが、掛け合わせると一つの構造になる。売り手の収益認識は出荷の瞬間に完結する。買い手の資産計上は供用開始まで完結しない。この二つの時計のあいだに、四半期ごとに新しい在庫が積み上がっていく。時計の針が揃うのを誰も待っていないから、揃っていないことに誰も気づかない。
償却されない資産は、劣化しないのではなく、劣化が記帳されないだけだ
会計の側から見ると、この構造はさらに悪い。据え付け前の設備は建設仮勘定に座り、減価償却は供用開始から始まる。つまり、倉庫で待機しているチップは償却されない。帳簿の上では、取得原価のまま、ぴかぴかのままである。
しかし物理と市場はそう扱わない。据え置かれた2年のあいだに、世代は進み、1ドルあたりの演算性能は上がり、電力あたりの効率は改善する。倉庫の中の資産は、簿価を一切減らさないまま、経済価値だけを失っていく。償却されていないことは、損失が起きていないことではない。損失が記帳されていないことである。
この差は、いつか一度に記帳される。分割して自然に消える経路がない — それが「調整は評価損として来る」という主張の骨格だ。据え付けが進めば償却が始まるが、そのときに始まるのは、時代遅れになった資産の、取得原価からの償却である。
ボトルネックは半導体ではなく、変電所と土地利用の採決だった
では、なぜ据え付けにそれほど時間がかかるのか。答えはチップの外側にある。
バージニア州プリンス・ウィリアム郡では、許可不要のデータセンター開発を全廃し500フィートの後退距離を課す DPA2026-00006 が9月22日夜(米東部時間)に採決にかかった。ラウドン郡の同種の判断は10月6日である。ジョージア州 Effingham County では、許認可ではなく権利証書そのものの無効を求める訴訟が進んでおり、Octans GA の却下申立てが次の節目になる。テキサスでは TCEQ の環境許可停止が続き、進捗報告は10月19日、調査回答期限は10月12日、監査報告は12月10日 — 記録に残る事業者側の応答はいまだゼロである。
チップは数か月で作れる。変電所は作れない。用地の権利証書に瑕疵があれば、土地そのものが使えない。据え付け待ちの行列は、半導体の供給制約ではなく、電力系統と地方自治体の議事日程によって長さが決まっている。そして後者は、前者とちがって、資本を投入しても短縮しない。
差額を埋めているのは需要ではなく債務である
もし5,000億ドル分の未稼働在庫の先に確かな収益があるなら、それを待つ資金は自己資本で賄われてもよいはずだ。実際に賄っているのは債務だ。
Blue Owl と CoreWeave のリッチモンド案件、約11億ドルの債券は9月23日に価格が決まる。利回り観測は9%台前半から半ばで、7月の Galaxy Digital の10%よりはタイトだと報じられている。この案件の本当の論点は利回りではなく構造のほうで、76MW・15年・29.4億ドルのリースが CoreWeave 側に何の開示事象も生まない。SoftBank は月末に110億ドル超・BB+ のハイイールドを起債するとされ、うち100億ドルのトランシェが OpenAI への300億ドルのコミットメントに充てられると報じられている。Nscale は価格決定を控えたまま、提出書類自身が「Anthropic との契約を履行するのに必要な資金調達について拘束力あるコミットメントを確保できていない」と警告している。
そして最も雄弁なのが NVIDIA 自身の 8-K である。残価保証は上限1,050億ドル、4.25GW、テナントは OpenAI、支払開始は2028年で確定した。報道段階では2,500億ドルと伝えられていた数字が、提出書類では1,050億ドルだった — 数字は必ず出典とセットで読む必要がある、という教訓もここにある。だが額の大小より重要なのは性質のほうだ。チップのメーカーが、自社製品を積んだ設備の残存価値を、自分で引き受けている。これは需要が確実だという表明ではない。売った先の資産に値が付かなくなる可能性を、売り手が値付けして抱えたということである。在庫が在庫であることの、当事者による認定に近い。
需要側から来る悪い知らせ — 1ドルあたりの能力が桁で動いている
据え付け待ちの5,000億ドルが救われるとすれば、それは「稼働したら全部埋まるほどの計算需要がある」場合だけだ。ところが今月の窓内に出た数字は、逆を指している。
Xiaomi は9月21〜22日に MiMo-V2.6 をオープンウェイトで公開した。総パラメータ1.02兆の Pro の訓練費用は約262万ドル、Flash は約85万ドルで、いずれも6日未満である。Artificial Analysis の独立計測では、同じ Intelligence Index の指標を完走するのに MiMo-V2.6-Pro が206.66ドル、同点の Grok 4.7 が4,967.35ドル — 同じ知能水準を測るのに約24倍の開きがある。StepFun が自己申告したタスク単価0.71ドルは、独立計測で0.72ドルとほぼそのまま確認された。OpenRouter の週次トークンシェアでは、中国製モデルが21週連続で米国製を上回っている。
反対側では、エージェンティックワークフローを商品にしている側の原価が壊れている。Harvey の粗利益率は6か月で+50%から−50%へ転落し、Harvey・Abridge・Ramp・Rogo がフロンティア API からオープンウェイトへ移りつつあると報じられている。
これらを一本の線でつなぐと、こうなる。1ドルあたりの能力が半年単位で桁で動く市場では、据え付け前の資産の経済価値は、会計上の耐用年数よりずっと速く減る。しかも需要は「安いほう」へ流れるのであって、倉庫で待っている高価な世代のチップへ戻ってはこない。稼働率の問題ですらない。稼働させたときに回収できる単価の問題である。
この集計の弱点を、正直に書いておく
500億ドルという数字は、ハイパースケーラーの公開開示から積み上げられる下限である。各社には GPU 単位の稼働台数を開示する義務がない。したがって「開示から確認できない」ことは「展開されていない」ことと同じではない。実際の展開額がこれより大きい可能性は十分にある。Zitron の集計は、実在の上限ではなく、確認できる下限を測っている。
それでも本紙がこの下限を重く見るのは、反証の材料を持っているのが開示する側だけだからだ。5,000億ドルの設備が収益を生む容量として稼働しているなら、それを示すのは四半期開示の一行で足りる。その一行が3年間出てこないこと自体が、一つの情報である。
調整は、売上が落ちる前に、簿価が落ちることで来る
まとめる。出荷は需要ではない。据え付け待ちは容量ではない。償却されていない資産は劣化していない資産ではない。そして、それを待つ時間を債務で買っている限り、待つこと自体にコストが乗り続ける。
Zitron はこの構造をひとことで言っている。
The longer this goes on, the worse things get.
訳: これが長引くほど、事態は悪化する。
長引くほど悪化する、という言い方は悲観の修辞ではなく、金利と世代交代という二つの時計の記述である。据え付けが遅れるほど債務の利払いは積み上がり、同時に倉庫の中身は相対的に陳腐化する。どちらの時計も、止める方法がない。
だから次に確定する場所は、需要統計ではなく帳簿と信用市場のほうにある。9月23日の CoreWeave 債の価格決定、月末の SoftBank の110億ドル超・BB+ 起債の条件、Nscale の価格決定、NVIDIA の残価保証を担ぐ SB Energy の登録の着地。Michael Burry が主張する NVIDIA の5年 CDS のワイドニングは、実際の bps でまだ確認できていない — ここは数字を持ってから書くべき論点である。格付機関の側では、S&P が銀行の AI 導入を格付の入力にすると述べ、WSJ が Moody's の後期サイクル信用リスクの論文を報じている。
そして会計の側。格付機関・会計基準設定主体・SEC のいずれかが、この巨大な未稼働資産と残価保証の扱いを変えたとき、調整は始まる。そのときニュースの見出しは「AI 需要が減速」ではない。「減損」である。